証券アナリスト1次の経済:GDP・乗数・IS-LM・金利平価と購買力平価
科目Ⅲの経済は、経済学を学んだかどうかで重さがまったく変わる分野です。学んでいない人の体験記には、次のような声が並びます。
- 「経済学の記号群もそうです。」(怒れるカレー犬・微分積分やt検定と並べて、ゼロから学んだものとして)
- 「経済もグラフが苦手。」(揚塩ころも)
- 「得意だったはずの状態価格やIS-LM分析まで忘れていて」(同上・科目Ⅲを受け直す前の振り返り)
体験記で単元名を書いて「難しかった」と言った受験者は、経済が5人で、統計の7人に次ぐ多さでした。X で単元を挙げてつまずきを書いた受験者・学習者13人のうちでも3人が経済を挙げ、2026年春の試験の直後にはGDPの計算の名前も挙がっていました。
この記事は「証券アナリスト1次 頻出テーマ」の第10回、最終回です。最後は科目Ⅲの経済から、計算の到達目標が並ぶマクロと国際の論点をまとめて扱います。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、3科目・計1,500問を作るときに、受験者がどこで止まるのかを体験記で調べました。経済では、上のようにグラフや IS-LM でつまずいた声が残っていました。どちらの曲線が動き、金利が上がるのか下がるのか。向きを1つ取り違えるだけで選択肢を外す分野なので、全問の解説に「各選択肢の正誤」まで付け、どこで向きを間違えたかを確かめられるようにしています。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置:「計算ができる」が多い分野
協会の2026年度の学習ポイントで、経済のうち到達目標に「計算」が入っているのは、貯蓄・投資バランス、財政支出乗数、フィッシャー方程式、金利平価です。金利平価については「カバーなし金利平価(UIP)とカバー付き金利平価(CIP)の計算ができる。」と書かれています。IS-LM は「IS-LM分析ができる。また、IS-LM図を用いて財政・金融政策の効果について説明できる。」、購買力平価とマネーストックは「説明できる」までです(協会 学習ポイント 2026年度)。
一方、為替が動く開放経済で政策の効果を見るマンデル=フレミング・モデルと、テイラー・ルールは、1次の学習ポイントでは2次レベルです。この記事では扱いません。
GDP:デフレーターと寄与度は「前年」を分母にする
名目GDPは実質GDPとデフレーターの積で、GDPデフレーター = 名目GDP ÷ 実質GDP × 100 です(内閣府 経済社会総合研究所)。
例題1:成長率と寄与度
名目GDPが550から561に、実質GDPが520から525.2に増えた。実質の内訳は、消費300→303、投資100→102、政府支出110→111、純輸出10→9.2。
- デフレーター: 550 ÷ 520 × 100 ≒ 105.77 → 561 ÷ 525.2 × 100 ≒ 106.82
- 成長率: 名目2.00%、実質1.00%、デフレーター0.99%。(1 + 実質) × (1 + デフレーター) − 1 = 1.01 × 1.0099 − 1 ≒ 2.00%で名目に一致する。足し算の近似だと1.99%
- 寄与度: 各項目の前年差を 前年のGDP 520 で割る。消費 3 ÷ 520 ≒ +0.577、投資 +0.385、政府支出 +0.192、純輸出 −0.8 ÷ 520 ≒ −0.154ポイント
- 合計 1.00% が実質成長率に一致する
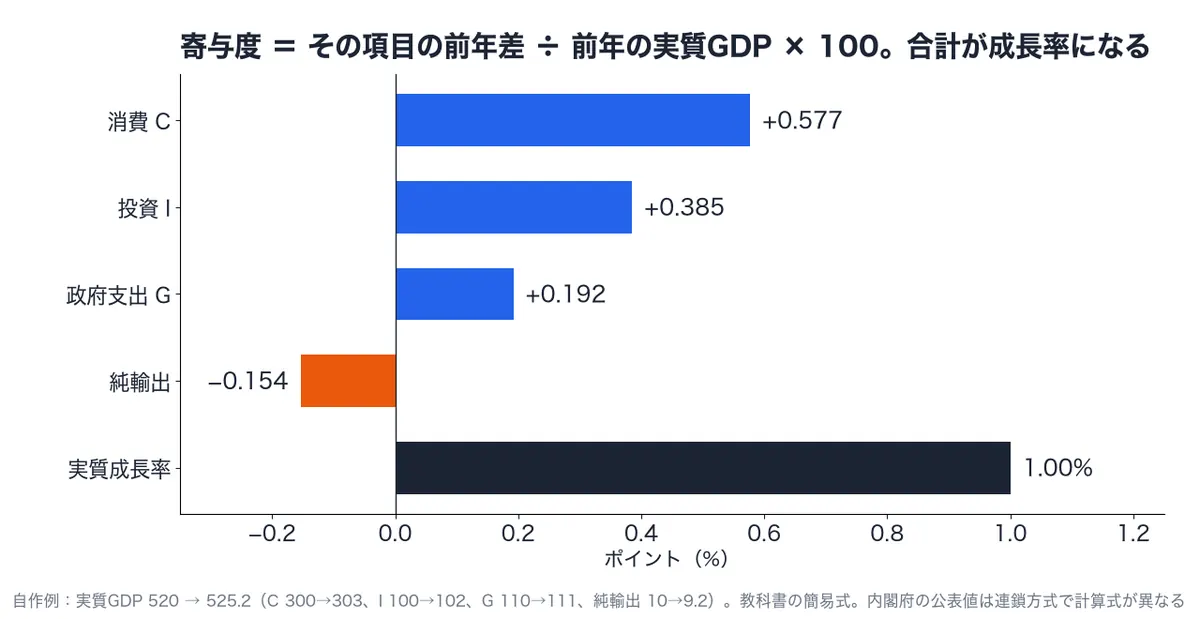
寄与度は、その項目の伸び率に前年の構成比を掛けたものでもあります。純輸出は−8%と大きく減っていますが、構成比が小さいので寄与は−0.154ポイントにとどまります。なお、内閣府の公表値は連鎖方式で計算するため式が異なり、純輸出では寄与度の符号が前期差と逆になることもあります(内閣府「寄与度の計算方法について」)。
貯蓄投資バランス
Y = C + I + G + (X − M) と、民間貯蓄 S = Y − T − C から、(S − I) + (T − G) = X − M が出ます。Y = 500、C = 300、I = 90、G = 100、T = 95、X = 60、M = 50 なら、S = 105、民間の貯蓄超過 S − I = +15、財政収支 T − G = −5 で、合計 10 が純輸出 10 と一致します。財政赤字でも、民間の貯蓄超過が上回れば経常黒字になりえます(恒等式なので因果の向きは言えません)。
財政支出乗数:「漏れ」が増えるほど小さくなる
限界消費性向を c とすると、税が定額で輸入のない経済では次のとおりです(同志社大学 宮澤和俊「乗数」)。
- 政府支出乗数 = 1 ÷ (1 − c)
- 租税乗数 = −c ÷ (1 − c)
- 均衡予算乗数(支出と増税が同額)= 1
例題2:c = 0.8、政府支出を10増やす
- 政府支出乗数 1 ÷ 0.2 = 5 → 所得は 50 増える
- 10の減税なら、租税乗数の大きさ 0.8 ÷ 0.2 = 4 → 所得は 40 増える。減税の一部は貯蓄に回るので、支出より効果が小さい
- 支出と増税を10ずつ行うと 5 − 4 = 1 → 所得は 10 増える
輸入や比例税があると、所得の一部が漏れます。限界輸入性向 m と税率 t を入れた乗数は 1 ÷ {1 − c(1 − t) + m} で、c = 0.8、t = 0.25、m = 0.1 なら 1 ÷ 0.5 = 2.0 です(熊本学園大学 笹山「講義7」)。
IS-LM:どちらの曲線が動くかを先に決める
IS曲線は財市場が均衡する所得 Y と利子率 r の組み合わせで右下がり、LM曲線は貨幣市場が均衡する組み合わせで右上がりです。政策の効果は次の2つに集約されます(同志社大学 宮澤和俊「IS-LM 分析」)。
- 財政拡大 → IS が右へ → 所得↑・金利↑
- 金融緩和 → LM が右へ → 所得↑・金利↓
例題3:クラウディング・アウトを数字で見る
消費 C = 20 + 0.8(Y − 50)、投資 I = 120 − 10r、政府支出 G = 60、実質貨幣供給 150、貨幣需要 L = 0.5Y − 25r とする(r は%)。
- IS: Y = 5 × (100 + G) − 50r、LM: Y = 300 + 50r
- 連立すると Y = 550、r = 5.0%
- G を70にすると Y = 575、r = 5.5%。所得の増加は 25
- 金利が5.0%のままなら、乗数5で 50 増えたはず。差の 25 がクラウディング・アウトで、金利が0.5ポイント上がって投資が5減り、その5倍の所得が押し出された
- 逆に貨幣供給を170に増やすと、Y = 570、r = 4.6%。金融緩和は金利を下げる
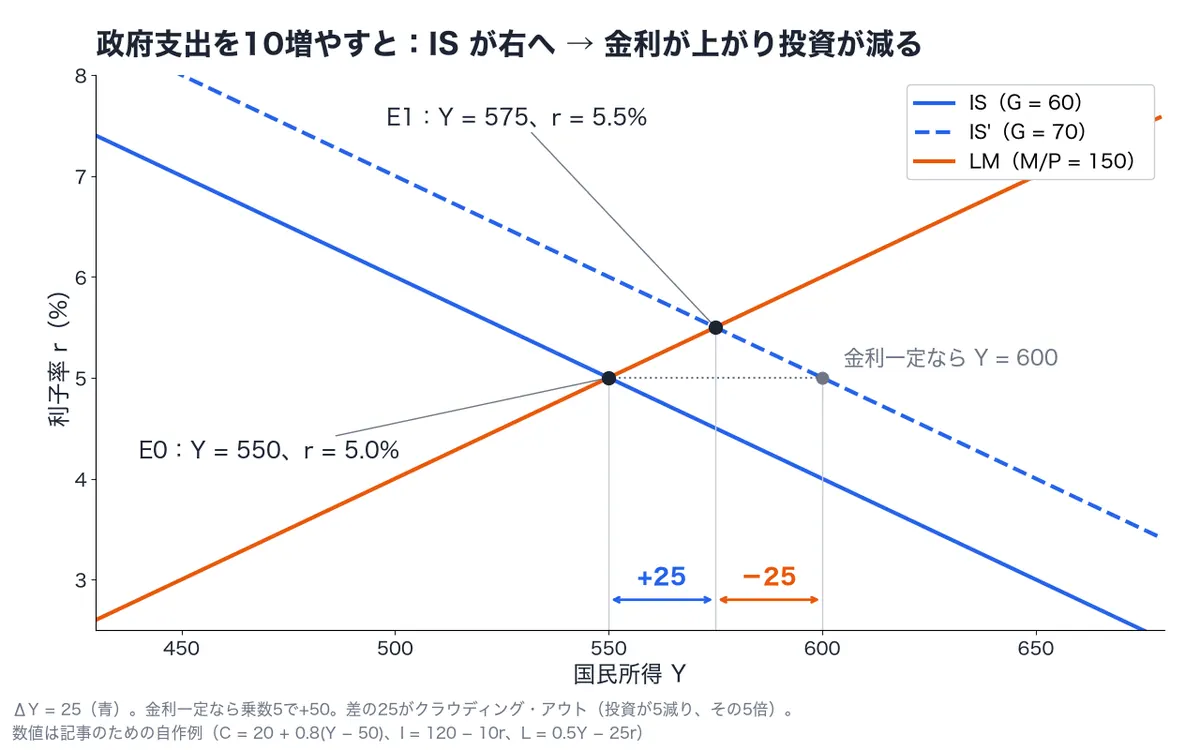
LM曲線が水平になる 流動性のわな では、金融緩和をしても金利が下がらず所得は増えません(東京都市大学 中野「経済学 第13週」)。このとき財政拡大では金利が上がらないので、クラウディング・アウトは起きません。
マネーストックとマネタリーベース
マネタリーベースは日本銀行券・貨幣・日銀当座預金の合計で、中央銀行が供給する通貨です。マネーストックは、中央銀行を含む金融部門全体から経済に供給される通貨で、金融機関が持つ現金や日銀当座預金は含みません(日本銀行 マネタリーベース統計のFAQ)。両者をつなぐ信用乗数という考え方もありますが、学習ポイントにこの語は無く、到達目標は両者の関係の説明までです。
フィッシャー方程式・金利平価・購買力平価
フィッシャー方程式
名目金利 ≒ 実質金利 + 期待インフレ率 です(財務省「ファイナンス」)。厳密には (1 + 名目) = (1 + 実質) × (1 + 期待インフレ)。名目3%・期待インフレ2%なら、実質金利は近似で1.00%、厳密に 1.03 ÷ 1.02 − 1 ≒ 0.98%。インフレ率が高いほど、2つの差は大きくなります。
例題4:カバー付き金利平価(CIP)
1ドル = 150円、円金利0.5%、ドル金利4.0%のとき、1年の先渡レート F は? この記事では S と F を「1ドル何円」で表し、F = S × (1 + 円金利) ÷ (1 + ドル金利) の式を使います(一橋大学 ファイナンス用語集「金利平価」、日本銀行 補足資料 p.15)。
- 円で100万円を預ける → 1,005,000円
- ドルに替えて預け、F で円に戻す約束を今しておく → 1,000,000 ÷ 150 × 1.04 × F
- 2つが等しい F = 150 × 1.005 ÷ 1.04 ≒ 144.95円。直物より約3.37%の円高で、近似の金利差 −3.5% に近い
- 市場の F が147円なら、ドルの道は 1,019,200円になり円の道を上回る。この差は裁定で消える
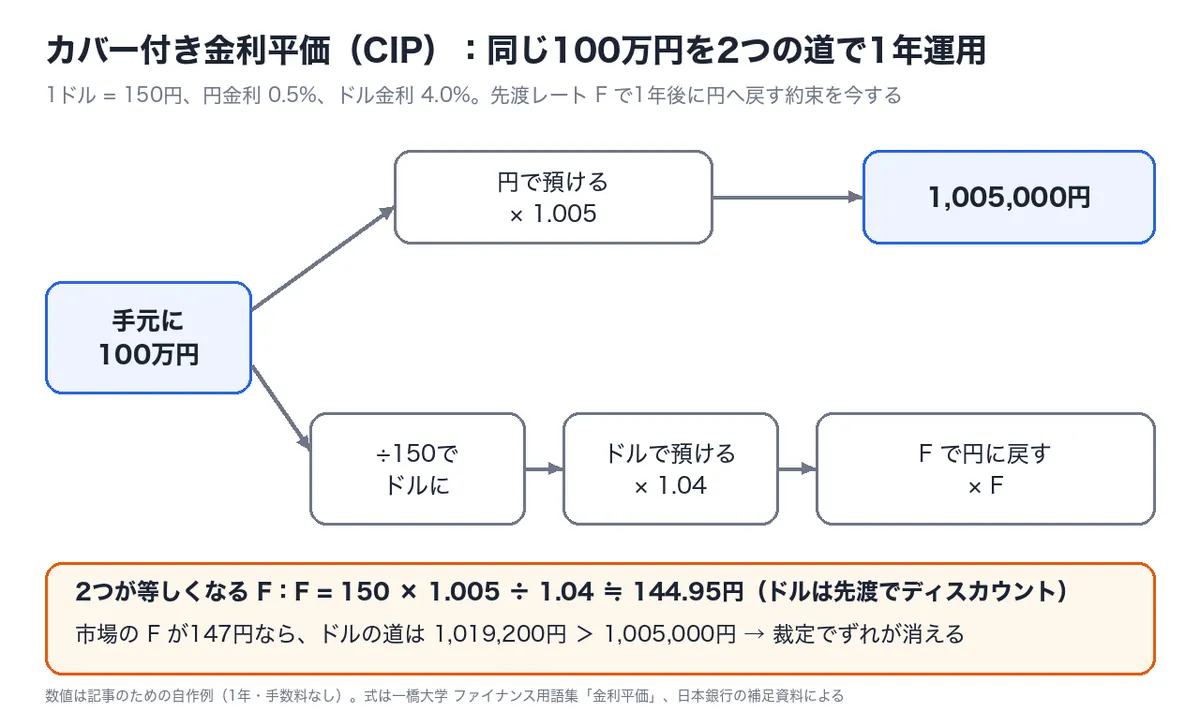
金利の高い通貨(ドル)は、先渡でディスカウントになります。 カバーなし金利平価(UIP)は同じ形の式で、F の代わりに1年後の 予想 直物レートを使います。CIP は先渡で確定させた裁定の式、UIP は予想の式、という違いです。
購買力平価(PPP)
絶対的購買力平価は、為替レートが2国の物価水準の比に等しいという考え方です。同じ財が日本で600円、米国で5ドルなら 600 ÷ 5 = 1ドル120円です。相対的購買力平価は変化率の話で、為替の変化率がインフレ率の差に等しいと考えます(一橋大学「相対的購買力平価」)。今150円、日本のインフレ2%、米国3%なら、1年後は 150 × 1.02 ÷ 1.03 ≒ 148.54円。インフレの低い国の通貨(ここでは円)が高くなります。
取り違えやすいペア
- デフレーターとCPI: GDPデフレーターは名目 ÷ 実質で事後的に出すパーシェ型、CPIはラスパイレス型
- 政府支出乗数と租税乗数: 1 ÷ (1 − c) と c ÷ (1 − c)。差がちょうど1で、均衡予算乗数は1
- クラウディング・アウトと流動性のわな: 前者は LM が右上がりで金利が上がるとき。後者は LM が水平で、金融政策が効かず財政のクラウディング・アウトも起きない
- マネタリーベースとマネーストック: 日銀当座預金を含むのはマネタリーベース
- CIPとUIP: CIP は先渡レート、UIP は予想直物レート
- 金利平価と購買力平価の向き: 金利の高い通貨は先渡で安くなり、インフレ率の高い国の通貨は安くなる
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
限界消費性向が0.75で、税は定額、輸入はない経済とする。政府支出を20増やし、同時に定額税を20増やした。国民所得の増加として正しいものはどれか。
- 0
- 20
- 60
- 80
問2
1ドル = 140円、円金利1%、ドル金利5%(1年)のとき、カバー付き金利平価が成り立つ1年先渡レートを、F = S × (1 + 円金利) ÷ (1 + ドル金利) で計算した値に最も近いものはどれか。
- 134.40円
- 134.67円
- 140.00円
- 145.54円
問3
次の記述のうち、最も適切なものはどれか。
- 財政拡大は IS 曲線を右にシフトさせ、利子率を下げる
- 流動性のわなでは LM 曲線が水平になり、金融緩和で国民所得は増えない
- 相対的購買力平価では、インフレ率の高い国の通貨が高くなる
- マネーストックには、金融機関が保有する現金と日銀当座預金が含まれる
答えと解説
- 問1: 2(20)。政府支出乗数は 1 ÷ 0.25 = 4 で +80、租税乗数は −0.75 ÷ 0.25 = −3 で −60。合わせて +20 で、均衡予算乗数1と同じ答えです。4 は増税を忘れた値、3 は増税の効果の大きさ60だけを答えた値、1 は支出と増税が打ち消し合うと考えた誤りです
- 問2: 2(134.67円)。140 × 1.01 ÷ 1.05 ≒ 134.67円。1 は金利差 −4% を足し引きした近似、4 は円とドルの金利を逆に入れた値(140 × 1.05 ÷ 1.01)です。金利の高いドルは先渡で安くなるので、140円より上の答えはそれだけで外せます
- 問3: 2。1 は利子率が上がるので誤り。3 はインフレ率の高い国の通貨が安くなるので誤り。4 はマネタリーベースの説明と取り違えています
まとめ
- GDPは 前年を分母に 寄与度を出し、貯蓄投資バランスは恒等式で埋める
- 乗数は 漏れ で決まる。均衡予算乗数は1
- IS-LM は どちらの曲線が動くか を先に決めてから、金利の上下を読む
- 金利平価と購買力平価は どちらの通貨が安くなるか の向きを確かめる
経済の問題は、式を覚えていても、グラフの向きや金利の上下を1か所取り違えると選択肢を外します。私たちのアプリでは、間違えた問題だけに絞って解き直せるので、向きを迷った問題を何度でも回せます。2026年秋の試験の合否は11月中旬ごろに発表されます。これから始める人は、2026年度の学習ポイントが2027年の試験の範囲です。
連載10回のふり返り
「証券アナリスト1次 頻出テーマ」は、今回で終わりです。10回で扱ったテーマは次のとおりです。
- 第1回 統計は「検定と単回帰」で取る:p値・区間推定・相関係数・t値
- 第2回 お金の時間価値:実効利子率・スポットレートとフォワードレート・時間加重収益率
- 第3回 債券:利回り・デュレーション・コンベクシティを計算で解く
- 第4回 株式評価:配当割引モデル・PVGO・残余利益とPBRの関係
- 第5回 ポートフォリオ理論:分散と相関・最小分散・CMLとSML・シャープとトレーナー
- 第6回 先物とスワップ:理論価格・裁定・ヘッジの枚数・スワップの仕組み
- 第7回 オプション:損益図・プット・コール・パリティ・2期間二項モデル
- 第8回 財務会計:連結ののれん・未実現利益・税効果・退職給付
- 第9回 コーポレート・ファイナンス:NPVとIRR・WACC・FCFとDCF法
- 第10回 経済:GDP・乗数・IS-LM・金利平価と購買力平価
どの回も、何を分母にするか、どちらが動くか、どの式の流儀かを先に決めてから計算する、という同じ型で解いてきました。苦手なテーマの回から、確認問題を手で解き直してみてください。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは変わることがあるので、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。