証券アナリスト1次の財務会計:連結ののれん・未実現利益・税効果・退職給付
科目Ⅱの財務会計は、簿記を学んだ人には「楽だった」と言われる分野です。ところが、簿記なしで始めた人の記録は違います。
- 学習を始めたばかりの ことり さんは、理解できない所に「親会社と子会社の資産と負債の評価、連結会計など…」を挙げています
- Yahoo!知恵袋で「以下の正誤問題が理解できません。」と質問した人は、税効果会計の問題で、税金の支出を繰り延べるなら繰延税金「負債」だと考えて誤答していました(質問)
- 経済学部で3科目に合格した 國富 さんも、科目Ⅱを「個人的に一番大変だった科目。」と振り返っています
一方、簿記2級を持つ合格者は「税効果会計などの簿記の内容は解答しやすいと思いますが」と書いています(Yahoo!知恵袋の回答)。
この記事は、つまずきやすいテーマを1回に1つずつ手順まで掘り下げる「頻出テーマ」連載の第8回です。今回は科目Ⅱの財務会計から、連結・税効果・退職給付を扱います。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次の3科目・計1,500問を用意する前に体験記を読みました。会計でつまずく人は、計算より「将来減算」「非支配」といった用語の向きで迷っていました。解説の用語をタップすると専用の用語辞書が開くようにしたのは、この迷いをその場でほどくためです。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置:1次は「理解する」が中心
協会の2026年度の学習ポイントで、今回の1次の項目は次のとおりです。
- 連結: 「連結会計と連結財務諸表の作成方法を理解する。」「のれんの償却と減損の会計処理を理解する。」「内部取引の相殺消去と未実現利益の消去を理解する。」
- 税効果: 「税効果会計の仕組みを理解する。」「繰延税金資産の回収可能性を理解する。」
- 退職給付: 「退職給付費用の構成要素を理解する。」「退職給付債務と貸借対照表上の負債の関係を理解する。」
「計算できる」の項目はありませんが、手を動かすと仕組みが見えるので、連結と税効果は基本形の例題で手順を追い、退職給付は1次では構成要素の理解まで(計算の到達目標なし)なので、構成をつかむ数値例にとどめます。
連結1:のれんと非支配株主持分
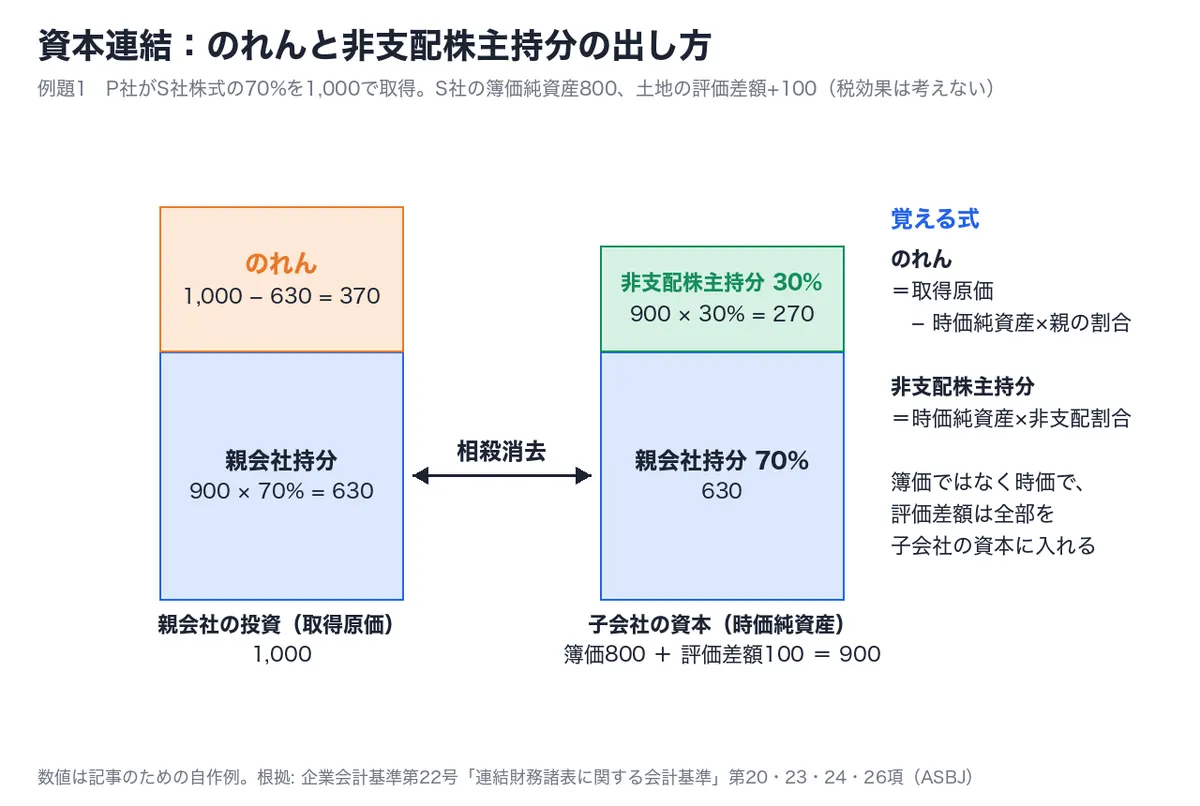
連結では、親会社が持つ子会社株式と子会社の資本を消し、子会社の資産・負債を取り込みます。基準は「親会社の子会社に対する投資とこれに対応する子会社の資本は、相殺消去する」と定め、「差額が生じる場合には、当該差額をのれん(又は負ののれん)とする。」、「子会社の資本のうち親会社に帰属しない部分は、非支配株主持分とする」としています(企業会計基準第22号 第23・24・26項)。
子会社の資産と負債は、「子会社の資産及び負債のすべてを支配獲得日の時価により評価する方法(全面時価評価法)により評価する」ことになっています(同 第20項)。評価差額は、親の分だけでなく全部が子会社の資本に入ります。式は次の2本です。
- のれん = 取得原価 − 子会社の時価純資産 × 親会社の持分割合
- 非支配株主持分 = 子会社の時価純資産 × 非支配株主の持分割合
例題1(自作)
P社がS社株式の70%を1,000で取得し、支配を獲得した。S社の簿価純資産は800(資本金500・利益剰余金300)。S社の土地は簿価200・時価300。税効果は考えない。のれんと非支配株主持分はいくらか。
- 評価差額を出す: 300 − 200 = 100
- 時価純資産を出す: 800 + 100 = 900
- 親会社の持分: 900 × 70% = 630
- のれん: 1,000 − 630 = 370
- 非支配株主持分: 900 × 30% = 270
評価差額に税効果(税率30%)をかけると、時価純資産870、のれん391、非支配株主持分261に変わるので、前提を最初に確かめます。
のれんの償却について、日本基準は「のれんは、資産に計上し、20年以内のその効果の及ぶ期間にわたって、定額法その他の合理的な方法により規則的に償却する。」と定めています(企業会計基準第21号 第32項)。IFRSは償却せず毎年減損テストを行います(IFRS財団 IAS 36)。日本基準への非償却の導入は、2026年7月の企業会計基準諮問会議でASBJに提言しないことで合意しています(財務会計基準機構)。
連結2:未実現利益はダウンかアップかで負担が変わる
基準は「連結会社相互間の取引によって取得した棚卸資産、固定資産その他の資産に含まれる未実現損益は、その全額を消去する。」としています(企業会計基準第22号 第36項)。
- ダウンストリーム(親会社 → 子会社に販売): 利益を出したのは親会社なので、全額を親会社が負担する
- アップストリーム(子会社 → 親会社に販売): 利益を出したのは子会社。基準は「売手側の子会社に非支配株主が存在する場合には、未実現損益は、親会社と非支配株主の持分比率に応じて、親会社の持分と非支配株主持分に配分する。」としている(同 第38項)
買い手でなく、利益を出した売り手に非支配株主がいるか で判断します。
例題2(自作)
連結会社の間で、売上総利益率25%で商品を販売した。期末に、買い手側に200の商品が残っている。子会社Sに対する親会社の持分は70%。税効果は考えない。
- 未実現利益: 200 × 25% = 50
- ダウンストリーム(P → S)なら: 50を全額消去し、全額を親会社が負担
- アップストリーム(S → P)なら: 50を全額消去したうえで、親会社 50 × 70% = 35、非支配株主 50 × 30% = 15 に配分
税効果をかけると、消去した50は将来減算一時差異になり、税率30%なら繰延税金資産15を計上します。このとき使うのは、買い手ではなく売却元が納めた税金の額です(企業会計基準適用指針第28号 第34項)。
税効果:「減算なのに資産」を仕組みで覚える
税効果会計は、会計上の利益と課税所得のずれを調整する仕組みです。ずれには2種類あります。
- 一時差異: 資産・負債の会計上の金額と税務上の金額の差で、いずれ解消する(企業会計審議会「税効果会計に係る会計基準」 第二 一 2)
- 一時差異に当たらない差: 交際費の損金不算入や受取配当金の益金不算入。将来の課税所得を増減させないので一時差異等に当たりません(企業会計基準適用指針第28号 第77項)。一般に「永久差異」と呼ばれますが、この語は基準の本文にありません
一時差異は、解消時に課税所得を減らす 将来減算一時差異 と、増やす 将来加算一時差異 に分かれます(同基準 第二 一 3)。将来減算一時差異からは繰延税金資産、将来加算一時差異からは繰延税金負債が生じます。
「減算なのに資産」がつまずきの元です。将来減算一時差異は、会計上はもう費用にしたのに税務では損金にならず、先に多めに税金を払っている状態です。その分は将来の税金を減らすので、前払いの税金、つまり資産です。冒頭の質問者が迷ったのもここで、繰延税金資産は税金の支払いを先送りしたものではなく、先に払った税金を費用として後の期へ回したもの です。
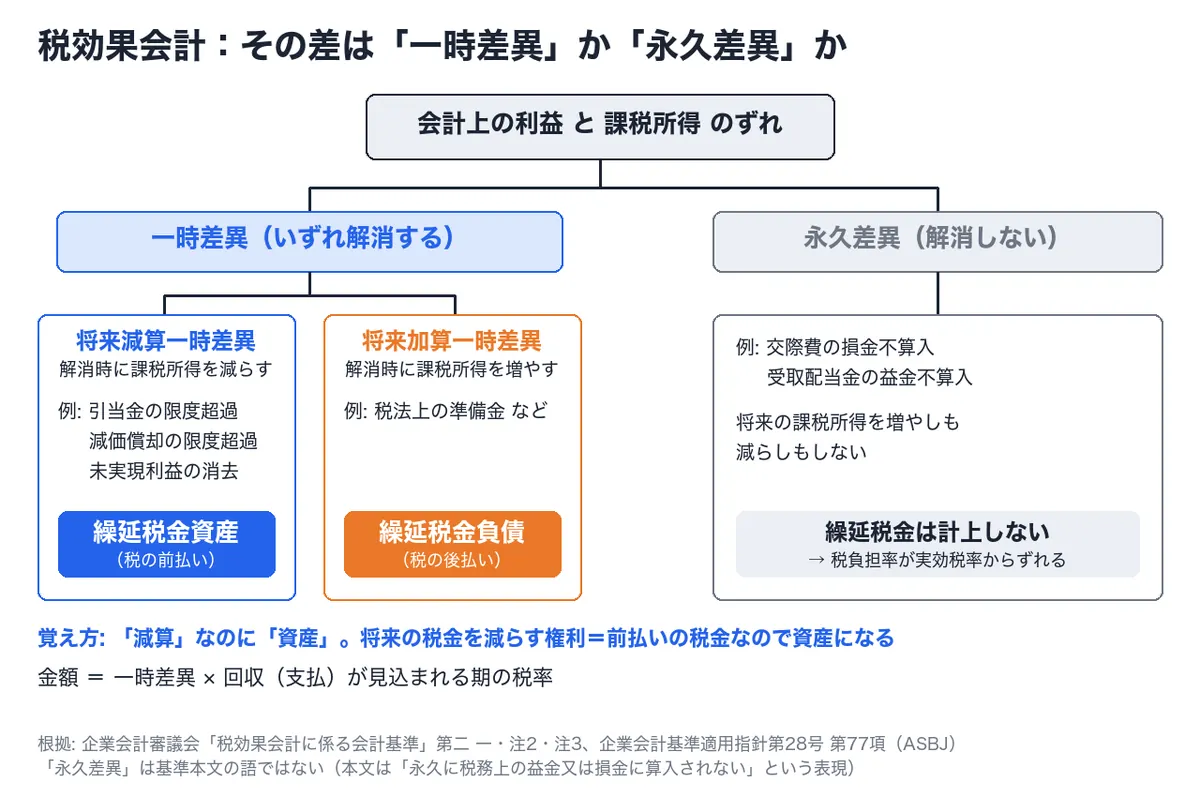
金額は、一時差異に、回収や支払いが見込まれる期の税率を掛けて出します(同 第二 二 2)。
例題3(自作)
税引前当期純利益1,000。将来減算一時差異として貸倒引当金の限度超過額400と減価償却費の限度超過額200、ほかに交際費の損金不算入額100がある。法定実効税率30%、期首の一時差異は無い。
- 課税所得: 1,000 + 400 + 200 + 100 = 1,700
- 当期に納める法人税等: 1,700 × 30% = 510
- 繰延税金資産: (400 + 200) × 30% = 180(交際費100は一時差異でないので入れない)
- 法人税等調整額: −180(税金費用を減らす側)
- 税金費用: 510 − 180 = 330
- 税負担率: 330 ÷ 1,000 = 33%
負担率が30%にならない3ポイントは交際費(永久差異)の分で、330は (1,000 + 100) × 30% と一致します。
回収可能性:計上できるのは「取り戻せる分」だけ
繰延税金資産は、将来の課税所得で実際に税金を減らせる範囲でしか計上できません(同 注5)。例題3で、一時差異600のうち回収できるのは500だけと判断すると、繰延税金資産は 500 × 30% = 150、税金費用は 510 − 150 = 360、税負担率は36%に上がります。表示は、繰延税金資産が投資その他の資産、繰延税金負債が固定負債です(企業会計基準第28号 第2項)。
退職給付:1次は構成要素の理解まで
退職給付は、学習ポイントに「計算できる」の到達目標がありません。1次で求められるのは、費用の構成要素 と 債務と負債のつながり の理解です。
退職給付債務は、将来の退職給付のうち、いまの時点までに発生した分を割り引いた額です(企業会計基準第26号 第6項)。費用の要素の計算は次のとおりです。
- 利息費用: 「利息費用は、期首の退職給付債務に割引率を乗じて計算する。」(第21項)
- 期待運用収益: 「期待運用収益は、期首の年金資産の額に合理的に期待される収益率(長期期待運用収益率)を乗じて計算する。」(第23項)
退職給付費用は、勤務費用(その年の労働で増えた分)+ 利息費用 − 期待運用収益 + 数理計算上の差異の費用処理額 + 過去勤務費用の費用処理額 で構成されます(第14項)。期待運用収益だけが引く側です。
負債は、退職給付債務から年金資産を差し引いた額です(第13項)。
構成をつかむための数値例です(自作)。期首の退職給付債務1,000、割引率2%、勤務費用60、期首の年金資産600、長期期待運用収益率3%。期中に会社が掛金50を拠出し、年金基金が給付40を支払った。数理計算上の差異は無いとします。
- 費用: 勤務費用60 + 利息費用20(1,000 × 2%)− 期待運用収益18(600 × 3%)= 62
- 期末の退職給付債務: 1,000 + 60 + 20 − 40 = 1,040
- 期末の年金資産: 600 + 18 + 50 − 40 = 628
- 負債: 1,040 − 628 = 412(期首の負債400 + 費用62 − 拠出50 と一致)
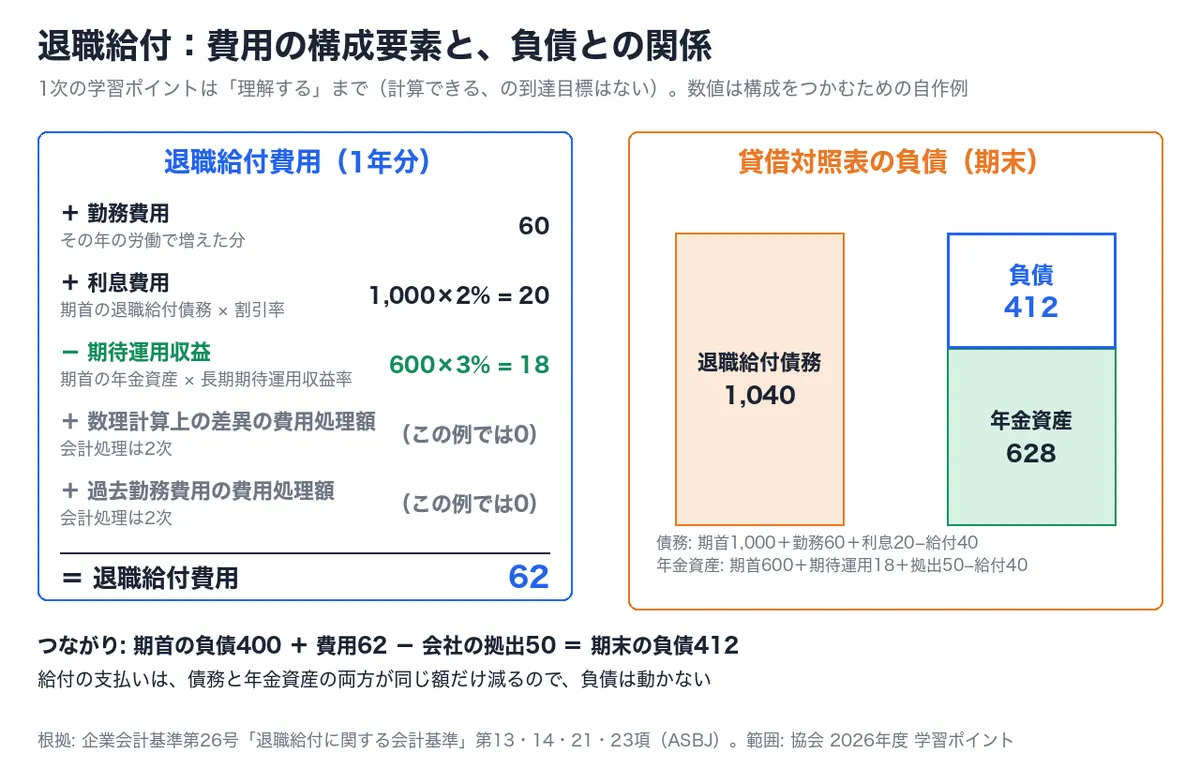
割引率は債務に、期待運用収益率は年金資産に掛けます。給付の支払いは負債を動かしません。
取り違えやすいペア
- 将来減算 ↔ 将来加算: 減算は繰延税金「資産」、加算は繰延税金「負債」
- 一時差異 ↔ 永久差異: 交際費の損金不算入・受取配当金の益金不算入は一時差異でなく、繰延税金を計上しない
- ダウン ↔ アップ: ダウンは全額親会社負担、アップは売り手の子会社の持分比率で非支配株主にも負担させる
- 簿価 ↔ 時価: のれんも非支配株主持分も、簿価でなく時価純資産で計算する
- 利息費用 ↔ 期待運用収益: 利息費用は期首の債務 × 割引率(費用を増やす)、期待運用収益は期首の年金資産 × 長期期待運用収益率(費用を減らす)
なお、持分法、支配獲得後の持分の変動、税率変更の再計算、「過去勤務費用および数理計算上の差異の会計処理を理解する。」は、学習ポイントでは2次レベル(1次の範囲外)です。
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
P社はS社株式の80%を1,900で取得し、支配を獲得した。S社の簿価純資産は1,800で、土地に評価差額200(時価が簿価を上回る)がある。税効果は考えない。連結上ののれんの額として正しいものはどれか。
- 300
- 400
- 460
- 1,600
問2
子会社S(P社の持分60%)が、売上総利益率20%でP社に商品を販売した。P社の期末在庫には、S社から仕入れた商品が300残っている。税効果は考えない。未実現利益の消去のうち、非支配株主持分に負担させる額はどれか。
- 0
- 24
- 36
- 60
問3
税引前当期純利益2,000。将来減算一時差異となる引当金の損金算入限度超過額300と、交際費の損金不算入額200がある。法定実効税率30%、期首の一時差異は無く、繰延税金資産は全額回収できるものとする。損益計算書の税金費用(法人税等 + 法人税等調整額)はいくらか。
- 600
- 660
- 750
- 840
答えと解説
- 問1: 1(300)。時価純資産は 1,800 + 200 = 2,000、親の持分は 2,000 × 80% = 1,600、のれんは 1,900 − 1,600 = 300 です。3 の460は簿価で計算した誤り、2 の400は非支配株主持分、4 の1,600は親の持分そのものです
- 問2: 2(24)。未実現利益は 300 × 20% = 60。子会社が売り手のアップストリームなので、非支配株主の40%分 60 × 40% = 24 を負担させます。1 の0はダウンと取り違えた値、3 の36は親会社の負担分、4 の60は全額です
- 問3: 2(660)。課税所得は 2,000 + 300 + 200 = 2,500、法人税等は 750。繰延税金資産は一時差異300だけに掛けて 90、税金費用は 750 − 90 = 660 です。1 の600は交際費まで一時差異とした誤り、3 の750は法人税等調整額を忘れた値、4 の840は調整額を足した値です
まとめ
- のれん = 取得原価 − 時価純資産 × 親の割合。非支配株主持分 = 時価純資産 × 非支配割合。評価差額は全部を子会社の資本に入れる
- 未実現利益は全額消去。負担は 売り手 で決まり、アップストリームだけ非支配株主にも配分する
- 将来減算一時差異 → 繰延税金資産(税の前払い)。永久差異は繰延税金を計上せず、税負担率が実効税率からずれる原因になる
- 退職給付は構成要素の理解まで。費用 = 勤務費用 + 利息費用 − 期待運用収益(+ 差異の費用処理額)、負債 = 債務 − 年金資産
会計の問題は、用語の向きを一つ取り違えるだけで選択肢を外します。私たちのアプリでも、間違えた問題だけに絞って解き直せます。
2027年の試験の範囲は、今回引いた2026年度の学習ポイントです。次回の第9回は科目Ⅱの後半、コーポレート・ファイナンス。NPVとIRR、WACC、FCFとDCF法を例題の手順で解きます。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは毎年度見直されるので、受験前に必ず日本証券アナリスト協会の公式サイト(https://www.saa.or.jp/cma_program/cma1/index.html)で確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。会計基準の文言は企業会計基準委員会(ASBJ)の公表資料の原文から引用しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。