証券アナリスト1次のコーポレート・ファイナンス:NPVとIRR・WACC・FCFとDCF法
私たちが読んだ受験者30人の体験記に、コーポレート・ファイナンスを名指しして「難しかった」と書いた人はいませんでした。科目Ⅱ全体を「個人的に一番大変だった科目。」と書いた人も、後半についてはこう続けています。
- 「ただし救いはあって、後半の財務諸表分析とコーポレート・ファイナンスは問題パターンが固定されています。」「解法を覚えれば解けるでしょう。」(kokuhu_ageage)
- 「資本コストやWACCといった概念や、簡単な計算式くらい。」(lazy__84・受験前から知っていた知識として)
型が決まっているのは確かです。ただ、型が決まっている分野ほど、つまずくのは「似た数字の取り違え」です。負債コストを税引前のまま使う、株式を簿価でウエイト付けする、ターミナル・バリューの分子を1年ずらし忘れる、企業価値を株主価値と答えてしまう。どれも途中までの計算は正しいので、出てきた数字が選択肢にあると、そのまま選んでしまいます。
「証券アナリスト1次 頻出テーマ」の第9回は、このコーポレート・ファイナンスを扱います。3科目でよく出て受験者がつまずくテーマを1回1つ、計算の手順まで解説する連載です。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次は3科目・計1,500問を収録しています。全問の解説に「正解の理由」だけでなく「各選択肢の正誤」を付けているのは、この分野のように、誤答の選択肢がどの取り違えから生まれた数字なのかを確かめることが、いちばんの練習になるからです。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置:1次は「理解する」が中心
協会の2026年度の学習ポイント(主要学習事項と学習ポイント)で、コーポレート・ファイナンスの1次レベルには次の項目が並んでいます。
- 「投資の意思決定方法(NPV、IRR、収益性指標、回収期間法、会計上の収益率)を理解する。」
- 「加重平均資本コスト(WACC)の計算方法と意義について理解する。」
- 「フリー・キャッシュフローの意義と計算方法について理解する。」
- 「割引キャッシュフロー(DCF)法による企業価値評価について理解する。」
- 「企業のターミナル・バリュー(継続価値)と永久成長率について理解する。」
語尾はどれも「理解する」ですが、WACC と FCF は「計算方法」まで含みます。以下、型を3つに分けて解きます。NPV・IRR の計算そのものは第2回(お金の時間価値)で扱ったので、型1は 複数の案をどう比べるか に絞ります。
型1:NPV と IRR は「排他的な案」で割れる。迷ったら NPV
NPV(正味現在価値)は、将来のキャッシュ・フロー(CF)を資本コストで割り引いた合計から、初期投資を引いた値です。IRR(内部収益率)は、NPV をちょうど0にする割引率です。
- NPV = CF1 ÷ (1+r)^1 + CF2 ÷ (1+r)^2 + … − 初期投資
- 採否: NPV > 0、または IRR > 資本コストなら採用
1つの案の採否なら、ふつうの CF(最初に支出、あとは収入)では NPV と IRR は同じ答えを出します。答えが割れるのは、どちらか1つしか選べない(排他的な)2案を比べるとき です。
例題1:規模が違う2案(資本コスト10%)
- A: 今 −100、1年後 +130
- B: 今 −1,000、1年後 +1,200
手順は次のとおりです。
- NPV: A = 130 ÷ 1.1 − 100 = 18.18、B = 1,200 ÷ 1.1 − 1,000 = 90.91
- IRR: A は 130 ÷ 100 − 1 = 30%、B は 1,200 ÷ 1,000 − 1 = 20%
- IRR なら A、NPV なら B。B を選ぶ
増分の CF(B − A)は、今 −900、1年後 +1,070 です。この IRR は約18.9%で資本コストの10%を上回るので、追加の900を投じる価値があります。IRR で比べたいときは、この「増分 CF の IRR」で見るのが正しい手順です。
例題2:時期が違う2案(同じ規模)
- C: 今 −1,000、3年後に +1,500
- D: 今 −1,000、1年後に +1,200
IRR は C が14.47%、D が20.00%で D が上です。ところが NPV を割引率ごとに計算すると、5%で C 295.76・D 142.86、10%で C 126.97・D 90.91、15%で C −13.73・D 43.48 となり、順位が入れ替わります。
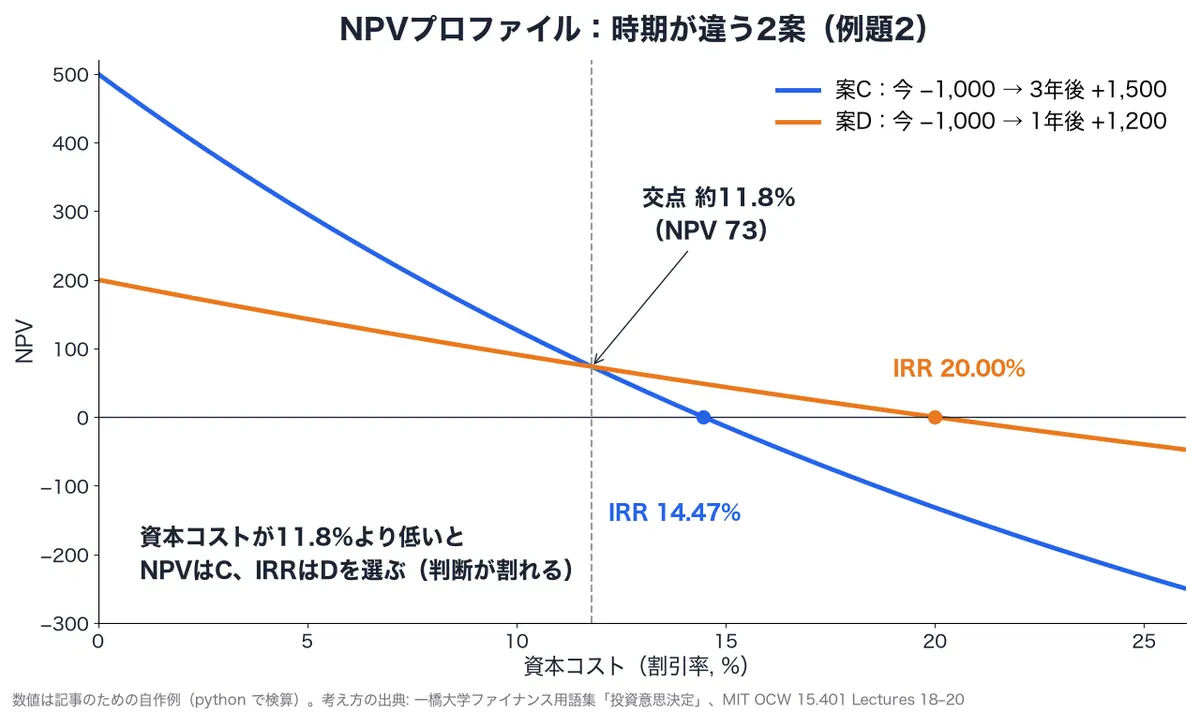
2本の線が交わるのは、1,200 ÷ (1+r) = 1,500 ÷ (1+r)^3、つまり (1+r)^2 = 1.25 となる r = 約11.8% です。資本コストが11.8%より低ければ NPV は C、IRR は D と判断が割れます。収入が遠い案ほど、割引率が下がると NPV が大きく伸びるためです。
一橋大学のファイナンス用語集は、IRR の弱点を「③IRRルールは投資案件の規模やキャッシュ・フローの発生時期を考慮に入れていない。」とまとめ、排他的な案では「複数の投資案件から最適な投資案件を選ぶとき、NPVの最も大きいものを選択すべきことがいえる。」としています(投資意思決定・NPV)。
収益性指数・回収期間法・IRR が2つある案
- 収益性指数(PI) = 将来 CF の現在価値 ÷ 初期投資(学習ポイントの語は「収益性指標」。ここでは一般的な PI で説明します)。例題1では A が1.182、B が1.091 で、IRR と同じく小さい A に偏ります。独立した案の採否なら「PI > 1」と「NPV > 0」は一致します(MIT OCW 15.401)
- 回収期間法: −1,000 のあと毎年 +400 なら、2年で800、残り200は3年目の半分なので2.5年。割り引いて数える割引回収期間法(10%)でも約3.02年です。どちらも 回収したあとの CF を見ない 欠点は残ります
- IRR が2つ: 今 −100、1年後 +230、2年後 −132 のように CF の符号が2回変わると、IRR は10%と20%の2つになります。資本コスト5%での NPV は −0.68 なので、「IRR 10% > 5% だから採用」は誤りです
型2:WACC は「時価のウエイト」と「税引後の負債コスト」
WACC(加重平均資本コスト)は、株主と債権者が求める収益率を、資金の割合で平均したものです。
- WACC = 株主資本の割合 × 株主資本コスト + 負債の割合 × 負債コスト × (1 − 税率)
- 割合は 時価 で計算する(株式なら時価総額)
- 株主資本コストは CAPM で出すことが多い: 無リスク金利 + β × 市場リスクプレミアム
負債コストにだけ (1 − 税率) を掛けるのは、利息が税金の計算上の費用になり、その分の税金が減るからです。一橋大学の用語集は、負債の節税効果を「節税の分だけ企業価値が増大する効果をいう。」と説明しています(負債の節税効果)。
例題3:WACC を出す
株式の時価600、負債の時価400、無リスク金利0.5%、β 1.1、市場リスクプレミアム6%、負債コスト3%、税率30%。
- 株主資本コスト = 0.5% + 1.1 × 6% = 7.1%
- 税引後の負債コスト = 3% × (1 − 0.3) = 2.1%
- ウエイト: 株式 600 ÷ 1,000 = 0.6、負債 0.4
- WACC = 0.6 × 7.1% + 0.4 × 2.1% = 5.10%
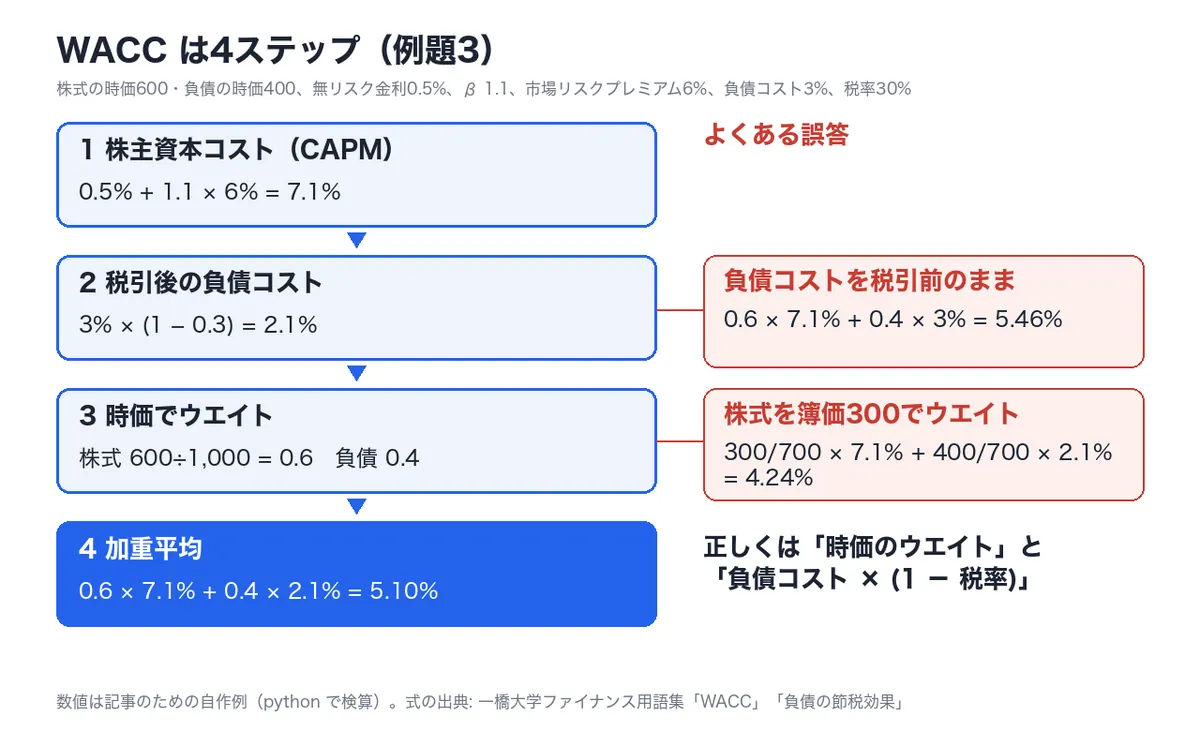
同じ条件で、負債コストを税引前の3%のまま使うと5.46%、株式を簿価300でウエイト付けすると4.24%になります。どちらも途中までは正しい計算なので、出てくると見分けにくい数字です。
節税効果は「毎期」と「現在価値」を分ける
負債1,000を一定に保ち、金利3%、税率30%なら、毎期の節税額は 0.3 × 3% × 1,000 = 9 です。これが永久に続くとき、負債コストの3%で割り引いた現在価値は 9 ÷ 0.03 = 300 で、税率 × 負債額(tD)と同じになります。5年で終わるなら約41.22です。毎期の額には金利が入り、永久の現在価値では金利が消える、という違いを押さえておきます。
型3:FCF → 企業価値 → 株主価値の3段で解く
DCF 法は、会社全体が生む FCF(フリー・キャッシュ・フロー)を WACC で割り引いて企業価値を出し、そこから株主の取り分を取り出す方法です。
- FCF = EBIT(利息を引く前の営業利益)× (1 − 税率) + 減価償却費 − 設備投資 − 運転資本の増加
- ターミナル・バリュー(TV): 予測の最終年 n 年目末の価値 = FCF(n+1) ÷ (WACC − g)。g は永久成長率
- 株主価値 = 企業価値 − 純有利子負債(有利子負債 − 現預金)。非支配株主持分などがあれば、それも引く
例題4:株主価値を出す
1年目は EBIT 500、税率30%、減価償却費120、設備投資150、運転資本の増加20。FCF は1〜3年目に年5%で伸び、4年目以降は永久に2%で成長します。WACC は6%、有利子負債は3,000、現預金は500です。
- 1年目の FCF = 500 × 0.7 + 120 − 150 − 20 = 300。2年目315、3年目330.75
- 予測期間の現在価値 = 300 ÷ 1.06 + 315 ÷ (1.06)^2 + 330.75 ÷ (1.06)^3 = 841.07
- TV(3年目末)= 330.75 × 1.02 ÷ (0.06 − 0.02) = 約8,434。現在価値に直すと ÷ (1.06)^3 で 7,081.45
- 企業価値 = 841.07 + 7,081.45 = 7,922.53
- 株主価値 = 7,922.53 − (3,000 − 500) = 5,422.53(100株なら1株54.23)
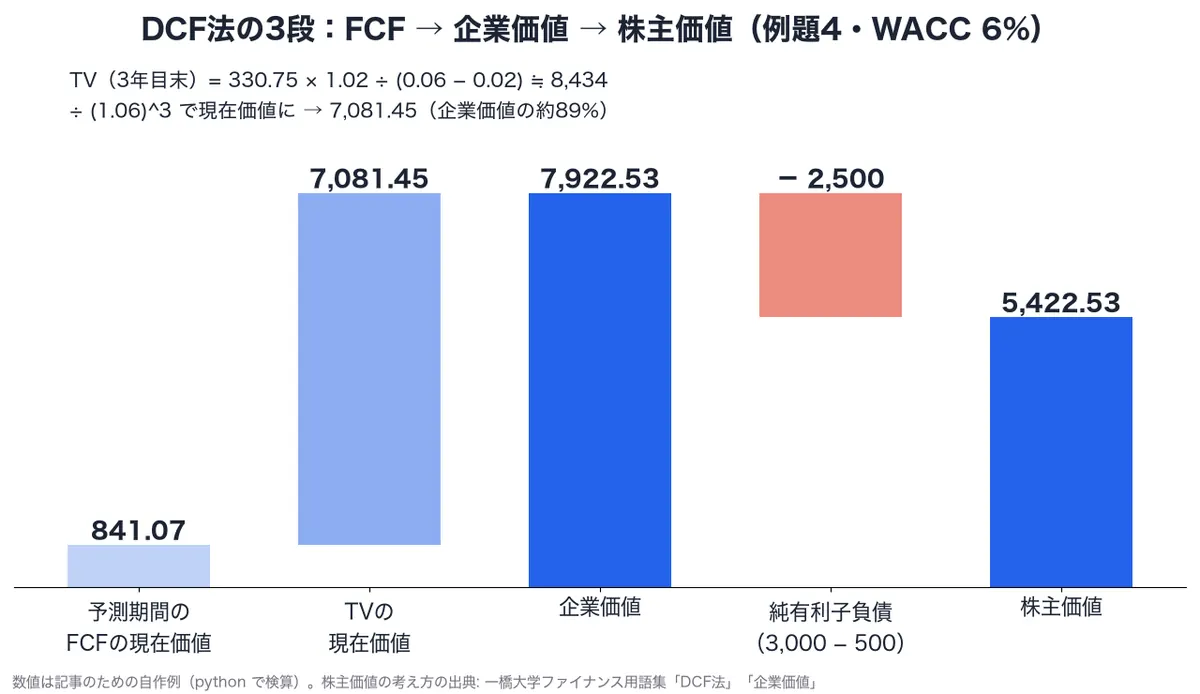
企業価値の約89%を TV が占め、g を1%にすると株主価値は3,950.7、3%にすると7,875.6まで動きます。TV の分子を330.75のままにすると5,283.67、4年分割り引くと5,021.69で、どちらもよくある誤りです。
取り違えやすいペア
- 負債コスト 税引前 ↔ 税引後: WACC では負債コスト × (1 − 税率)。FCF の側では利息を引かずに EBIT に税を掛け、節税効果は WACC で反映する。二重に入れない
- ウエイト 簿価 ↔ 時価: 時価を使う
- NPV ↔ IRR: 排他的な案で規模や時期が違うと割れる。NPV を優先し、IRR で比べるなら増分 CF の IRR
- TV の分子と割引: 分子は FCF(n) × (1+g)。TV は n 年目末の値なので (1+WACC)^n で割り戻す。g は WACC より小さく、経済全体の成長率を超えない(Damodaran, Investment Valuation 第12章)
- 企業価値 ↔ 株主価値: FCF を WACC で割り引くと企業価値。株主価値は純有利子負債などを引いたあと(一橋大学 DCF法)
1次の範囲外(2次)との線引き
資本構成が企業価値に影響しないとする MM 命題(法人税ありの修正命題を含む)と、ベータのアンレバー・リレバー、節税効果を足し上げる APV 法は、2026年度の学習ポイントでは2次レベルです。1次では、節税効果の現在価値(tD)を「負債の節税効果」として計算するところまでを押さえておけば足ります。
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
株式の時価700(簿価400)、負債の時価300(簿価300)、株主資本コスト8%、負債コスト4%、税率25%の会社の WACC として正しいものはどれか。
- 5.10%
- 5.86%
- 6.50%
- 6.80%
問2
来年度(1年後)の FCF が120で、以後は毎年2%で永久に成長すると予想される。WACC 7%、有利子負債900、現預金300のとき、DCF 法による株主価値として正しいものはどれか。
- 1,500
- 1,800
- 1,848
- 2,400
問3
投資の意思決定方法の説明として、最も適切なものはどれか。
- 排他的な2案では、IRR が高い案のほうが NPV も必ず大きい
- CF の符号が2回以上変わる案では IRR が複数になることがあり、NPV で判断するのがよい
- 排他的な2案でも、収益性指数が大きいほうを選べば NPV が最大の案を選べる
- 割引回収期間法を使えば、回収したあとの CF も評価に入る
答えと解説
- 問1: 3(6.50%)。0.7 × 8% + 0.3 × 4% × (1 − 0.25) = 5.6% + 0.9% = 6.5%。4 の6.80%は負債コストを税引前のまま使った値、2 の5.86%は簿価(400と300)でウエイト付けした値、1 の5.10%は株主資本コストにも (1 − 税率) を掛けた値です
- 問2: 2(1,800)。企業価値 = 120 ÷ (0.07 − 0.02) = 2,400、純有利子負債 = 900 − 300 = 600、株主価値 = 1,800。3 の1,848は、すでに1年後の FCF なのにさらに1.02を掛けた値、1 の1,500は現預金を引き忘れた(有利子負債900をそのまま引いた)値、4 は企業価値のままの値です
- 問3: 2。1 は例題1・2のとおり成り立たず、3 は収益性指数が規模で割るため小さい案に偏ります。4 は割り引いても回収後の CF を見ない点は変わりません
まとめ
- NPV と IRR が割れるのは 排他的な案で規模や時期が違うとき。迷ったら NPV、IRR で比べるなら増分 CF
- WACC は 時価のウエイト と 税引後の負債コスト。「税引前」「簿価」のまま計算すると別の数字になる
- DCF 法は FCF → 企業価値 → 株主価値 の3段。TV の分子は1年先の FCF、割り戻しは n 年分
- MM 命題・アンレバー/リレバー・APV 法は2次
例題を一度手で解いたら、誤答の選択肢がどの取り違えから来たのかを言えるまで繰り返すのが近道です。私たちのアプリでも、間違えた問題だけに絞って解き直せます。
2026年度講座の配本スケジュールでは、コーポレート・ファイナンスのテキスト2冊は科目Ⅱで最後の11月に届きます(協会 配本スケジュール)。届く前にこの3つの型を知っておくと、テキストを読む時間を短くできます。
次回は連載の最終回です。科目Ⅲの経済(GDP・乗数・IS-LM・金利平価)を同じ手順で解いたうえで、10回をふり返ります。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは毎年度見直されることがあるので、受験前に必ず日本証券アナリスト協会の公式サイト(https://www.saa.or.jp/cma_program/cma1/index.html)で確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。