証券アナリスト1次のポートフォリオ理論:分散と相関・最小分散・CMLとSML・シャープとトレーナー
ポートフォリオ理論は、式の一つひとつは短いのに、問題になると手が止まりやすい分野です。2025年秋に3科目を同時に受けた 揚塩ころも さんは、科目Ⅰの最後の大問を「これまで見たことのない実務よりのポートフォリオ理論。」と振り返っています。大学3年で3科目に合格した youuuu さんは、間違えた論点だけを集めたノートを作り、それが「特にデリバティブやポートフォリオ理論、統計関連の分野では非常に役立ちました。」と書いています。X でも、2026年春の試験の直後に、複数の資産を組み合わせたときの期待リターンや分散を求める問題を挙げた投稿がありました(単元を挙げてつまずきを書いた受験者・学習者13人のうち1人)。
初めて見る形で出されても崩れないためには、式だけでなく、どの線の横軸が何か、どの指標の分母が何のリスクかまで説明できるようにしておく必要があります。
この記事は、証券アナリスト1次で受験者がつまずきやすいテーマを1回に1つ、計算の手順まで掘り下げる連載の第5回です。今回は科目Ⅰのポートフォリオ理論を扱います。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次の問題を作る前に合格者の体験記を読みました。youuuu さんのノートのように、間違えた論点だけを何度も回し直せるよう、アプリには「間違えた問題だけ」に絞って解き直す出題を入れています。3科目・計1,500問のどれにも、正解の理由と各選択肢の正誤を書いた解説を付けています。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置
協会が公表している2026年度の「主要学習事項と学習ポイント」(協会 PDF)では、ポートフォリオ・マネジメントの分野に、1次の項目として次の文言が並びます。
- 「最小分散ポートフォリオと効率的フロンティアについて理解する。」
- 「資本市場線(CML)の概念と内容を理解する。」「証券市場線(SML)の概念と内容を理解する。」
- 「ベータの意味と推定方法について理解する。」「CAPMに基づく期待リターンの算出方法を理解する。」
- 「シャープ・レシオ、トレーナー・レシオ、ジェンセンのアルファの算出方法とその解釈を理解する。」
数量分析の側にも「確率変数の期待値や標準偏差、相関係数が計算でき、ポートフォリオに応用できる。」という1次の項目があります。2026年度の学習ポイントは、2027年春・秋の1次試験の範囲にあたります。この記事では、これを3つの計算の型にまとめます。
型1:2資産の分散は「相関の項」を忘れない
定義と公式
資産 A と B に比率 wA、wB(wA + wB = 1)で投資したときの式です(関西大学 太田浩司 講義ノート 第15章)。
- 期待リターン = wA × E(RA) + wB × E(RB)
- 分散 = wA^2 × σA^2 + wB^2 × σB^2 + 2 × wA × wB × σAB
- 共分散 σAB = 相関係数 ρ × σA × σB
期待リターンは加重平均ですが、分散には相関の項が入るため、同じ比率でも相関によってリスクが変わります。
例題1:相関で変わるリスク
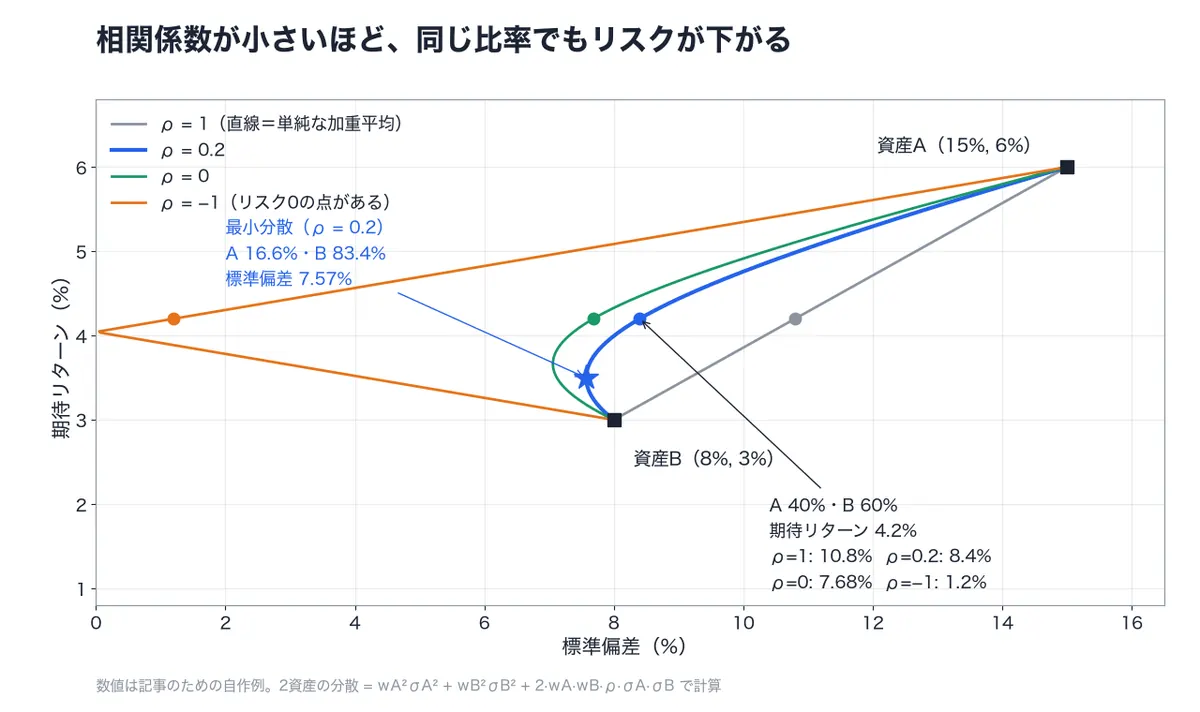
A は期待リターン6%・標準偏差15%、B は3%・8%。A に40%、B に60% 投資します。
- 期待リターン = 0.4 × 6% + 0.6 × 3% = 4.2%。相関には関係しません
- ρ = 0.2 のとき、分散の3つの項を小数で計算します。0.4^2 × 0.15^2 = 0.0036、0.6^2 × 0.08^2 = 0.002304、2 × 0.4 × 0.6 × 0.2 × 0.15 × 0.08 = 0.001152
- 合計 0.007056。平方根をとって標準偏差 8.4%
相関だけ変えると、ρ = 1 で10.8%、ρ = 0 で約7.68%、ρ = −1 で1.2% です。ρ = 1 のときだけ、標準偏差は単純な加重平均(0.4 × 15% + 0.6 × 8%)になり、相関が1未満ならそれより小さくなります。これが分散投資の効果です。
例題2:最小分散ポートフォリオの比率
同じ A・B で ρ = 0.2 のとき、リスクがいちばん小さくなる A の比率を求めます。式は次のとおりです(ワシントン大学 Eric Zivot の講義スライド)。
- wA = (σB^2 − σAB) ÷ (σA^2 + σB^2 − 2 × σAB)
- 共分散 σAB = 0.2 × 0.15 × 0.08 = 0.0024
- 分子 = 0.0064 − 0.0024 = 0.0040、分母 = 0.0225 + 0.0064 − 0.0048 = 0.0241
- wA = 0.0040 ÷ 0.0241 ≒ 16.6%(B は83.4%)。このときの標準偏差は約7.57%で、B だけを持つ8%より小さくなります
ρ = −1 なら wA = 8 ÷ (15 + 8) ≒ 34.8% で、リスクを0にできます。逆に ρ = 1 では式の答えが約 −114%(A の空売り)になります。式の答えがマイナスや100%超になったら、問題文で空売りが認められているかを確かめてください。
最小分散ポートフォリオより上側の曲線が 効率的フロンティア です。同じリスクなら、より高いリターンの組み合わせだけが残ります。
取り違えやすいポイント
- 共分散と相関係数: 分散の式に入るのは共分散。ρ をそのまま入れず、ρ × σA × σB にする
- 分散と標準偏差: 式で出るのは分散。最後に平方根をとる
- %のまま2乗しない: 15% を「15」で2乗すると桁がずれる。0.15 の小数で計算する
型2:CML は横軸が標準偏差、SML は横軸がベータ
定義と公式
安全資産を加えると、どの投資家も同じ市場ポートフォリオを持ち、リスクの好みに応じて安全資産との比率だけを変えることになります。一橋大学のファイナンス用語集は、分離定理を「すべての投資家は同じリスク資産のポートフォリオを保有し、リスク選好に応じて安全資産の比率を変更する。」と説明しています(一橋大学 分離定理)。この組み合わせが描く直線が CML です。
- CML: 期待リターン = 安全利子率 + {(市場の期待リターン − 安全利子率) ÷ 市場の標準偏差} × 標準偏差
- SML(CAPM): 期待リターン = 安全利子率 + ベータ × (市場の期待リターン − 安全利子率)
- ベータ = 市場との共分散 ÷ 市場の分散 = 相関係数 × 個別の標準偏差 ÷ 市場の標準偏差
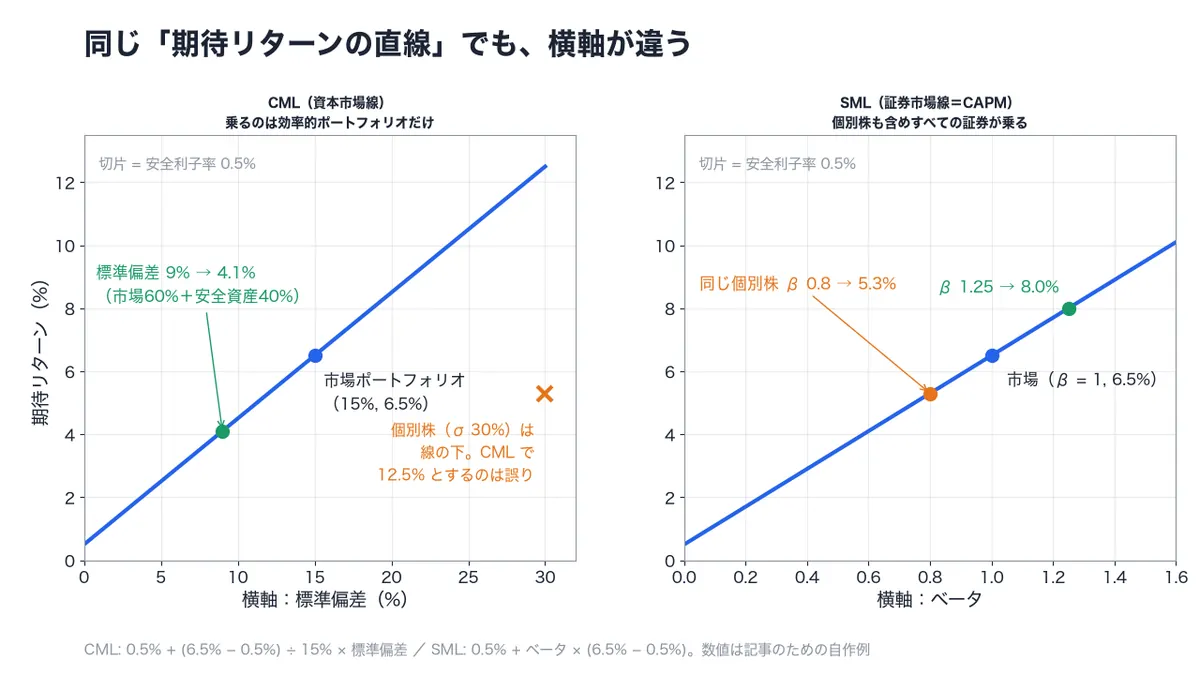
CML は「資本市場線は、安全資産が存在するときの拡張された効率的フロンティアである。」(一橋大学 資本市場線)。SML は「切片は安全利子率であり、傾きはマーケットポートフォリオのリスクプレミアムである。」(一橋大学 証券市場線)。CML に乗るのは効率的なポートフォリオだけで、SML には均衡では個別株も含めたすべての証券が乗ります。
例題3:ベータを出して CAPM に入れる
株式 i と市場の共分散が0.018、市場の標準偏差が12%、安全利子率0.5%、市場の期待リターン6.5% とします。
- ベータ = 0.018 ÷ 0.12^2 = 0.018 ÷ 0.0144 = 1.25
- 期待リターン = 0.5% + 1.25 × (6.5% − 0.5%) = 8.0%
相関から出す形もあります。ρ = 0.6、個別の標準偏差25%、市場15% なら、ベータ = 0.6 × 25 ÷ 15 = 1.0 です。標準偏差の比は 25 ÷ 15 ≒ 1.67 でも、相関が1未満なのでベータはそれより小さくなります。ポートフォリオのベータは加重平均で、ベータ1.3 を50%、0.8 を30%、安全資産(ベータ0)を20% なら 0.65 + 0.24 + 0 = 0.89 です。
例題4:CML と SML のどちらを使うか
安全利子率0.5%、市場ポートフォリオの期待リターン6.5%・標準偏差15% とします。
- 標準偏差9% の効率的ポートフォリオ(CML 上): 0.5% + (6% ÷ 15%) × 9% = 4.1%。中身は市場ポートフォリオ60%(9 ÷ 15)と安全資産40% です
- ベータ0.8 の個別株(SML): 0.5% + 0.8 × 6% = 5.3%
- この個別株の標準偏差が30% だとしても、CML の式に入れて 0.5% + 0.4 × 30% = 12.5% とするのは誤りです。個別株は分散投資で消せるリスクを抱えているので、CML の上には乗りません
取り違えやすいポイント
- 個別株の期待リターンは SML(ベータ)。「安全資産と市場ポートフォリオの組み合わせ」なら CML(標準偏差)
- ベータの分母は市場の分散。市場の標準偏差でも、個別の標準偏差でもない
- 最小分散ポートフォリオと接点(市場)ポートフォリオは別物。一橋大学の用語集も「理論的には、最小分散ポートフォリオは接点ポートフォリオとはならないため選択されない。」と書いています(一橋大学 最小分散ポートフォリオ)
型3:シャープとトレーナーは「分母のリスク」で順位が変わる
定義と公式
ここでは R をファンドのリターン、Rf を安全利子率、Rm を市場のリターンとします(関西大学 太田浩司 講義ノート 第19章)。
- シャープ・レシオ = (R − Rf) ÷ 標準偏差(全体のリスク1単位あたりの超過リターン)
- トレーナー・レシオ = (R − Rf) ÷ ベータ(市場リスク1単位あたりの超過リターン)
- ジェンセンのα = R − {Rf + ベータ × (Rm − Rf)}(SML からのずれ。単位は%)
ジェンセンのαには、標準偏差を基準にした「α′」という変形もありますが、ふつう「ジェンセンのα」と言えば上のベータ基準です。
例題5:同じ2本でも順位が逆になる
安全利子率1%、市場リターン6%。ファンド X はリターン10%・標準偏差20%・ベータ0.9、ファンド Y はリターン8%・標準偏差12%・ベータ1.2 です。
- シャープ: X = 9 ÷ 20 = 0.45、Y = 7 ÷ 12 ≒ 0.58 → Y が上
- トレーナー: X = 9% ÷ 0.9 = 10.0%、Y = 7% ÷ 1.2 ≒ 5.83% → X が上
- ジェンセンのα: X = 10% − (1% + 0.9 × 5%) = +4.5%、Y = 8% − (1% + 1.2 × 5%) = +1.0% → X が上
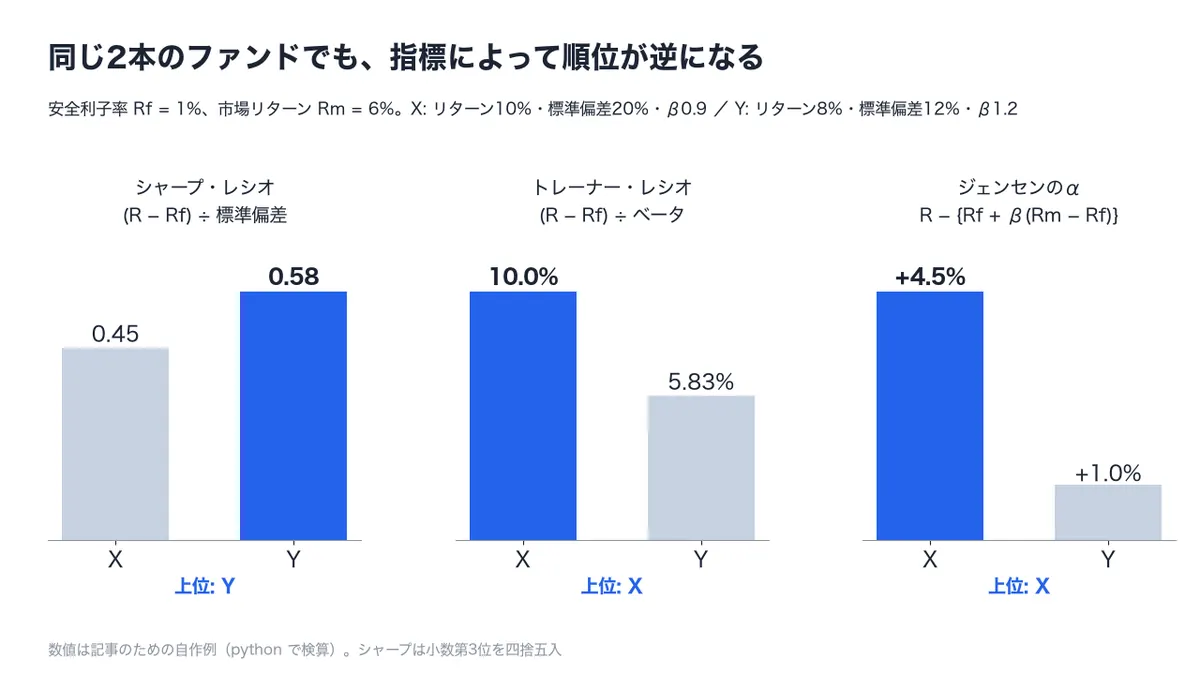
X は標準偏差が20%と大きいのにベータは0.9 で、分散投資で消せるリスクを多く抱えています。そのファンドだけを持つ投資家には消せるリスクも効くので、シャープで比べます。よく分散された資産の一部として持つなら残るのは市場リスクなので、トレーナーやジェンセンのαで比べます。指標は、その投資家に効くリスクがどれかで選びます。
取り違えやすいポイント
- シャープの分母は標準偏差、トレーナーの分母はベータ
- トレーナーは比率、ジェンセンは差。答えが「リスク1単位あたり」なら比率、「何%上回ったか」なら α
- ジェンセンのαで Rf を引いただけにしない。ベータ × (Rm − Rf) まで引く
1次の範囲外(2次)の論点
インフォメーション・レシオとトラッキングエラーは、学習ポイントでは2次の項目です。リスク調整後の評価指標の「利用方法」の項目も2次にあり、1次では上の3指標の算出と解釈を押さえれば足ります。金額加重収益率と時間加重収益率は1次の範囲で、第2回のお金の時間価値で扱いました。
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
資産 A(標準偏差20%)と資産 B(標準偏差10%)に50%ずつ投資する。A と B の相関係数が0.25 のとき、ポートフォリオの標準偏差に最も近いものはどれか。
- 15.0%
- 12.2%
- 11.2%
- 1.5%
問2
株式 Z と市場ポートフォリオの相関係数は0.5、株式 Z の標準偏差は30%、市場ポートフォリオの標準偏差は20% である。安全利子率1%、市場ポートフォリオの期待リターン7% のとき、CAPM による株式 Z の期待リターンはどれか。
- 3.0%
- 4.5%
- 5.5%
- 10.0%
問3
安全利子率0.5%、市場リターン5.5% とする。ファンド P はリターン9%・標準偏差25%・ベータ0.7、ファンド Q はリターン7%・標準偏差13%・ベータ1.2 だった。正しい記述はどれか。
- シャープ・レシオでは、P が Q より高い
- トレーナー・レシオでは、Q が P より高い
- ジェンセンのαは P が +5.0%、Q が +0.5% で、P のほうが大きい
- ジェンセンのαは P が 8.5%、Q が 6.5% である
答えと解説
- 問1: 2(12.2%)。分散 = 0.5^2 × 0.2^2 + 0.5^2 × 0.1^2 + 2 × 0.5 × 0.5 × 0.25 × 0.2 × 0.1 = 0.01 + 0.0025 + 0.0025 = 0.015。平方根で約12.2%。1 は相関を1とした単純な加重平均、3 は相関の項を落とした値(ρ = 0 と同じ)、4 は分散0.015 を平方根にせず%に直した誤りです
- 問2: 3(5.5%)。ベータ = 0.5 × 30 ÷ 20 = 0.75。期待リターン = 1% + 0.75 × (7% − 1%) = 5.5%。1 は標準偏差の比を逆にした値(ベータ約0.33)、2 は安全利子率を足し忘れた値、4 は個別株を CML に入れた値(1% + 6% ÷ 20% × 30%)です
- 問3: 3。シャープは P = 8.5 ÷ 25 = 0.34、Q = 6.5 ÷ 13 = 0.50 で Q が上なので1は誤り。トレーナーは P = 8.5% ÷ 0.7 ≒ 12.1%、Q = 6.5% ÷ 1.2 ≒ 5.4% で P が上なので2も誤り。ジェンセンのαは P = 9% − (0.5% + 0.7 × 5%) = +5.0%、Q = 7% − (0.5% + 1.2 × 5%) = +0.5%。4 は安全利子率を引いただけで、ベータの項を引き忘れた値です
まとめ
- 2資産の分散には相関の項(2 × wA × wB × ρ × σA × σB)が入る。標準偏差が加重平均になるのは ρ = 1 のときだけ
- 最小分散の比率は wA = (σB^2 − σAB) ÷ (σA^2 + σB^2 − 2σAB)。答えが0〜100%の外なら空売りの可否を確かめる
- CML は横軸が標準偏差で効率的ポートフォリオだけが乗る。SML は横軸がベータで、個別株の期待リターンはこちらで出す
- シャープは標準偏差、トレーナーはベータで割る。ジェンセンのαは SML からの差(%)
- インフォメーション・レシオとトラッキングエラーは2次
2026年秋試験(9/27、初の CBT 方式)の合否は、11月中旬ごろにマイページで分かる予定です。次回の第6回は先物とスワップです。理論価格と裁定、ヘッジの枚数、スワップの仕組みを手順で解いていきます。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは毎年度見直されるため、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。