証券アナリスト1次の株式評価:配当割引モデル・PVGO・残余利益とPBRの関係
株式評価は、1つ1つの式は短いのに、まとめて覚えようとすると崩れやすい単元です。大学在学中に3科目を分けて受けた人は、体験記でこう振り返っています。
- 「なかでも苦労したのが株式でした。」(ui|お金を『なぜ』から学ぶ)
- 「式が多くて混ざるからです。」「抜けられたのは過去問を繰り返したからです。」(同)
体験記で株式評価を名指しした人は多くありませんが、2026年春の試験の直後に X で受験者の声を集めると、株式評価の問題を挙げる声がありました。単元を挙げてつまずきを書いた受験者・学習者13人のうち3人が株式評価で、Hモデルや、ROE の異なる事業に投資したときの残余利益・株価の名前が挙がっています。
この記事は「証券アナリスト1次 頻出テーマ」連載の第4回です。今回は、配当割引モデル・PVGO・残余利益モデル・PBR を 1本の「式の地図」 にまとめ、同じ会社の数字で全部をつなげて解きます。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次の3科目・計1,500問を作るときに、受験者がどこでつまずくかを体験記で調べました。株式評価で目についたのは、式を知らないことより「どの式を使うか」で迷う声でした。全問の解説で正解の理由と各選択肢の正誤を示しているのは、誤答がどの取り違えから生まれるかまで確かめられるようにするためです。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置
2026年度の学習ポイント(2027年の試験の範囲)では、この記事で扱う1次の項目は、いずれも「〜を理解する。」の形で書かれています。主なものは次のとおりです(日本証券アナリスト協会 学習ポイント)。
- 「様々なDDM(ゴードン・モデル、多段階成長モデル)に基づく株式評価手法について理解する。」
- 「定率成長モデル(ゴードン・モデル)におけるインプライド配当成長率の算出方法や各種変数との関係について理解する。」
- 「成長機会現在価値(PVGO)の算出方法や各種変数による影響について理解する。」
- 「残余利益モデルとPBRの関係について理解する。」
「理解する」でも、算出方法が明記された項目は計算の手順まで押さえておくのが安全です。以前の連載で1行の例だけ紹介した定率成長モデルの、その先を扱います。
式の地図:つなぎ目は「g = ROE × 内部留保率」
まず全体像です。問題文の聞かれ方から、使う式が決まります。
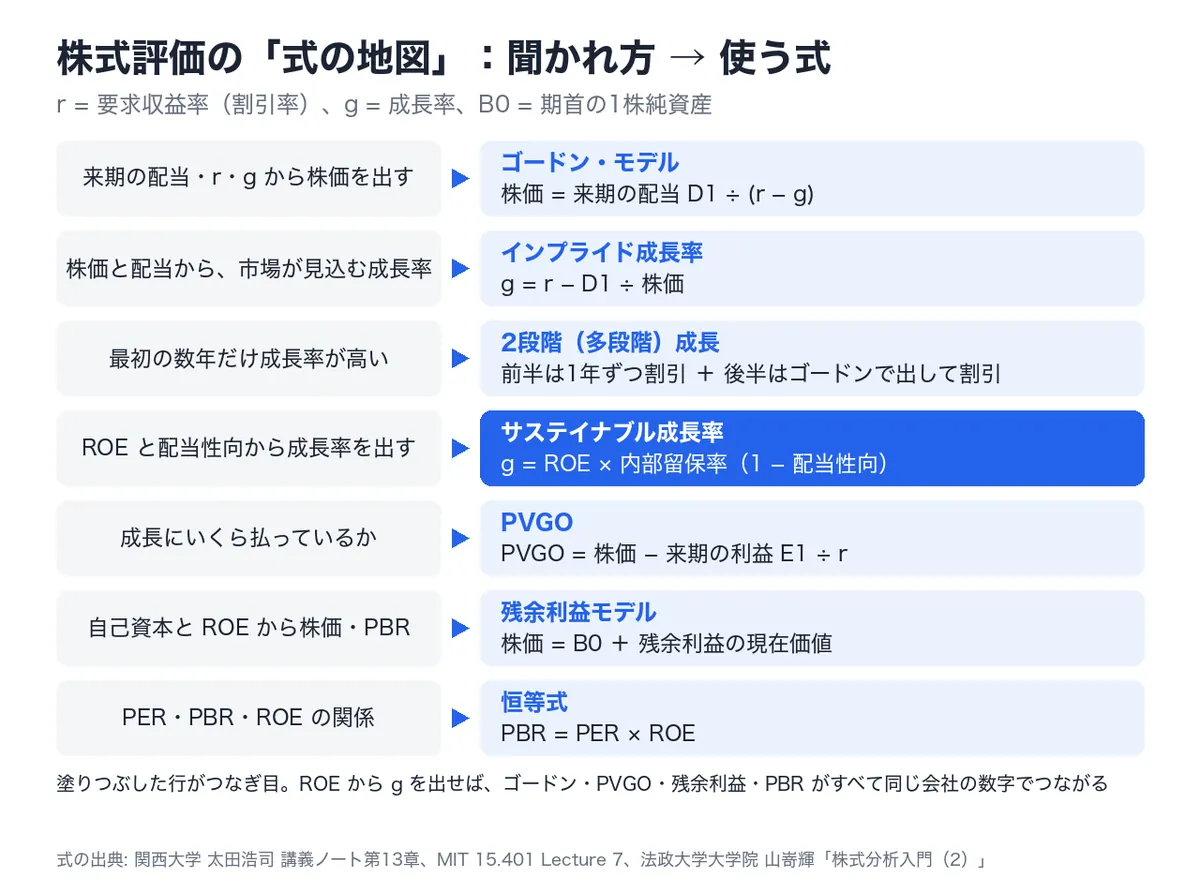
記号は次のとおりです。r は要求収益率(割引率)、g は配当の成長率、D1 は来期の配当、E1 は来期の1株利益、B0 は期首の1株純資産です。
地図のなかでつなぎ目になるのが サステイナブル成長率 g = ROE × 内部留保率 です。内部留保率は「1 − 配当性向」で、利益のうち配当せずに会社に残す割合を指します。ROE と配当性向が一定で増資がなければ、利益も配当もこの率で伸びます(関西大学 太田浩司 講義ノート第13章)。
例1:ゴードン・モデルとインプライド成長率
ゴードン・モデル(定率成長モデル)は、配当が毎年一定の率 g で伸びるときの株価です。
株価 = 来期の配当 D1 ÷ (r − g) (r が g より大きいときだけ使える)
来期の配当60円、r = 8%、g = 3% なら、株価は 60 ÷ (0.08 − 0.03) = 1,200円 です。
ここで最初の落とし穴があります。問題文が「今期支払った配当が60円」なら、分子は 60 × 1.03 = 61.8円に直してから割ります。答えは 61.8 ÷ 0.05 = 1,236円です。「今期」「直近」と書いてあったら、1年分の成長を掛けるのを忘れないようにします。
同じ式を g について解くと、インプライド成長率(市場が株価に織り込んでいる成長率)になります。
g = r − D1 ÷ 株価
株価1,500円、来期の配当45円、r = 7% なら、g = 7% − 45 ÷ 1,500 = 7% − 3% = 4% です。「配当利回り+成長率=要求収益率」と読むと覚えやすくなります。
例2:2段階成長モデル(とHモデル)
最初の数年だけ成長率が高い会社は、2段階に分けて計算します。手順は「前半は1年ずつ割り引く → 後半が始まる直前の時点の株価をゴードンで出す → それを今に割り引いて足す」の3つです。
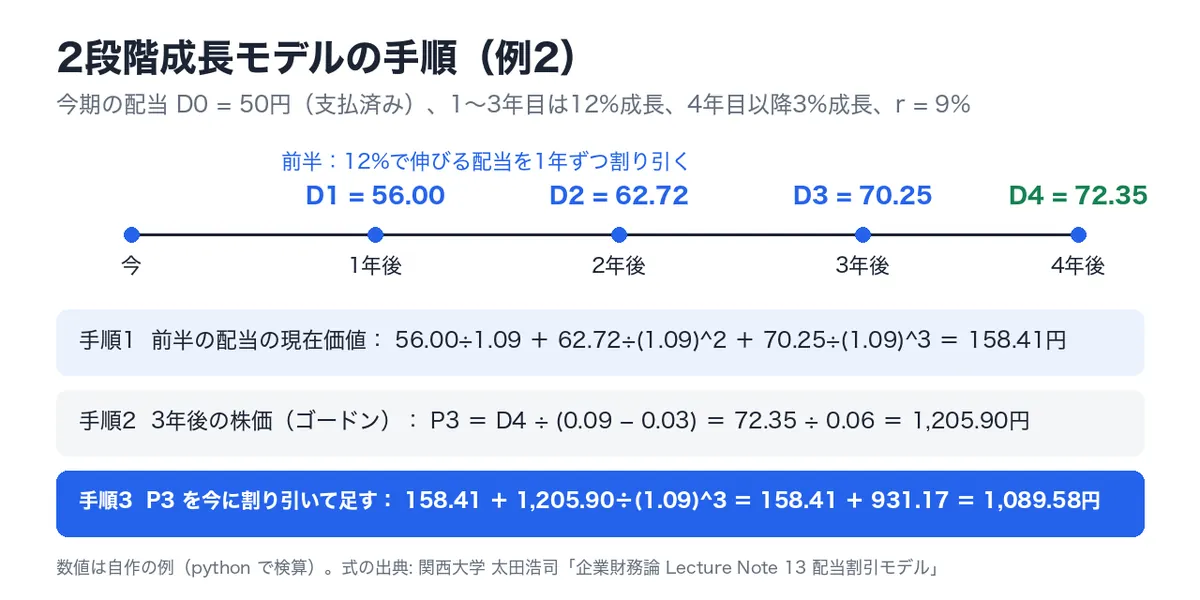
今期の配当50円(支払済み)、最初の3年は12%成長、4年目以降は3%成長、r = 9% とします。
- 前半の配当は 56.00円・62.72円・70.25円。現在価値の合計は 158.41円
- 4年目の配当は 70.25 × 1.03 = 72.35円。3年後の株価は 72.35 ÷ (0.09 − 0.03) = 1,205.90円
- 1,205.90 を (1.09)^3 で割ると 931.17円。合計は 158.41 + 931.17 = 1,089.58円
よくある誤りは、3年後の時点の株価1,205.90円を割り引かずに足すことです(合計1,364.31円になります)。なお前半の成長率12%は r = 9% より大きくても構いません。前半は r − g の式を使わず、1年ずつ割り引くからです。
Hモデルについて: 2026年度の学習ポイントに「Hモデル」という名前はありません。1次の項目にあるのは「多段階成長モデル」です。Hモデルは、成長率が一定期間をかけて直線的に下がると置いた近似式で、次の形です(Damodaran, Investment Valuation 第13章)。
株価 ≒ D0 × (1 + 長期の成長率) ÷ (r − 長期の成長率) + D0 × H × (初期の成長率 − 長期の成長率) ÷ (r − 長期の成長率)
H は高成長期間の半分の年数です。成長率が12%から6年かけて3%へ下がるなら H = 3 で、50 × 1.03 ÷ 0.06 + 50 × 3 × 0.09 ÷ 0.06 = 1,083.33円です。講座テキストに載っているかは確かめられていないので、ここでは参考にとどめます。まずは2段階の手順を確実にしてください。
例3:同じ会社で PVGO・残余利益・PBR をつなげる
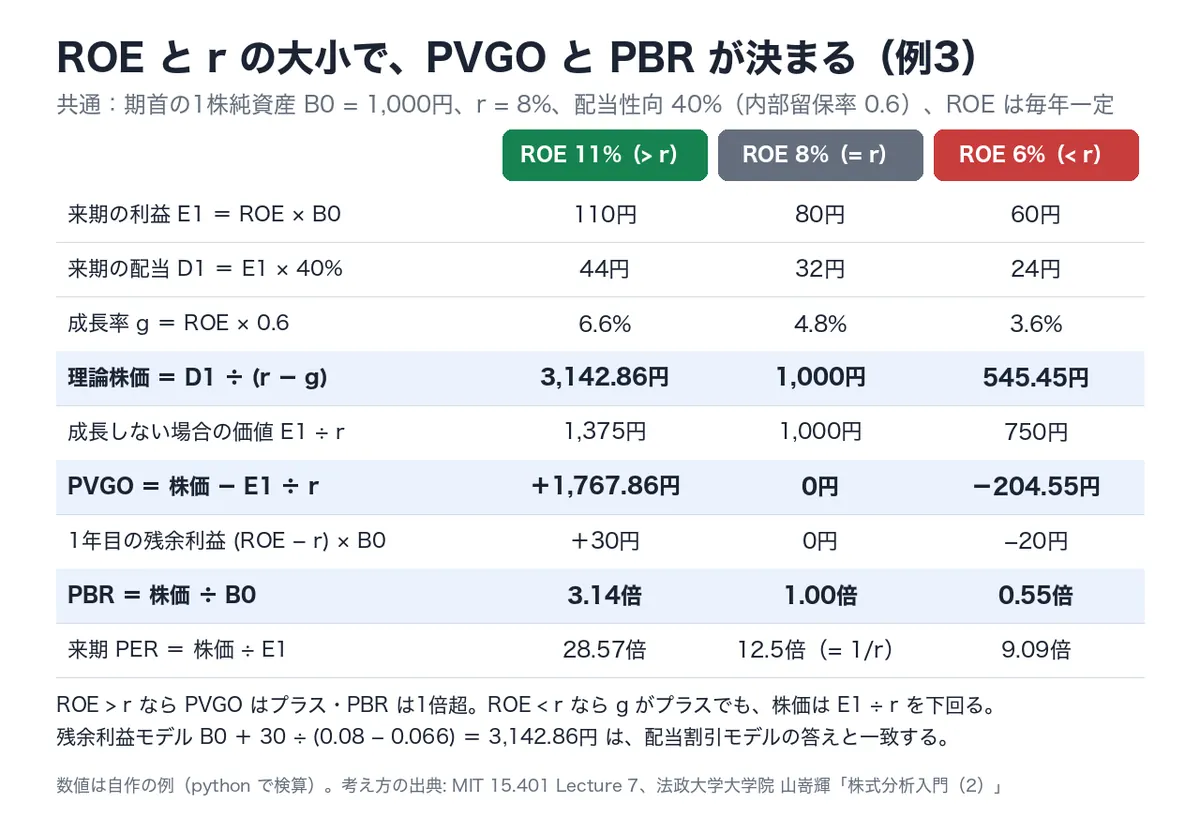
ここからは1つの会社の数字で、PVGO と残余利益モデルと PBR を一度に見ます。期首の1株純資産1,000円、r = 8%、配当性向40%(内部留保率0.6)で、ROE だけを11%・8%・6% と変えます。
ROE 11% の列を手順で追います。
- 来期の利益 E1 = 0.11 × 1,000 = 110円、来期の配当 D1 = 110 × 0.4 = 44円
- 成長率 g = 11% × 0.6 = 6.6%
- 株価 = 44 ÷ (0.08 − 0.066) = 3,142.86円
- 成長しない場合の価値(利益を全部配当した場合)は E1 ÷ r = 110 ÷ 0.08 = 1,375円。差が PVGO(成長機会の現在価値)= 1,767.86円
残余利益モデル
残余利益は、利益から「株主が求める最低限の利益」を引いた残りです。
残余利益 = 利益 − r × 期首の自己資本 = (ROE − r) × 期首の自己資本
株価は「期首の自己資本 + 残余利益の現在価値」です。ROE 11% なら1年目の残余利益は (0.11 − 0.08) × 1,000 = 30円で、毎年 g で伸びるので、株価は 1,000 + 30 ÷ (0.08 − 0.066) = 3,142.86円。配当割引モデルと同じ答えになります(一橋大学 ファイナンス用語集「残余利益モデル」)。
両辺を期首の自己資本で割ると、PBR の式になります。
PBR = (ROE − g) ÷ (r − g)
ROE 11% なら (0.11 − 0.066) ÷ (0.08 − 0.066) = 3.14倍です。
3列を並べて見えること
- ROE > r: PVGO がプラス、残余利益がプラス、PBR は1倍を超える
- ROE = r: PVGO はゼロ、PBR はちょうど1倍、来期 PER は 1 ÷ r = 12.5倍
- ROE < r: g は3.6%とプラスなのに、株価545.45円は成長しない場合の750円を下回る。PBR は0.55倍
残余利益の現在価値がプラスなら PBR は1倍を上回る、という関係です(法政大学大学院 山嵜輝「株式分析入門(2)」)。成長率が高いこと自体は価値を生まず、ROE が r を上回るときだけ、内部に残した利益が価値を生みます。
PER・PBR・ROE の恒等式
株価1,200円、今期の1株利益80円、1株純資産800円なら、PER = 15倍、PBR = 1.5倍、ROE = 10% で、PBR = PER × ROE(15 × 0.10 = 1.5)が成り立ちます。来期の予想利益88円で割れば PER は約13.6倍です。分母が今期か来期かは問題文で必ず確かめます。
取り違えやすいペア
- D0 と D1: ゴードン・モデルの分子は来期の配当。今期の配当なら (1 + g) を掛ける
- 内部留保率と配当性向: g = ROE × 内部留保率。配当性向を掛けない
- PVGO の「成長しない場合の価値」: E1 ÷ r。分子は利益で、配当 D1 ではない
- 残余利益の自己資本: r を掛けるのは期首の自己資本。期末ではない
- PBR が1倍を下回る条件: ROE が r を下回るとき。ROE と g の比較ではない
- 実績 PER と予想 PER: 分母が今期の利益か来期の利益か
1次の範囲外(2次)
学習ポイントでは、DDM から要求収益率を出す方法、DDM のターミナル・バリュー、デュポン分解によるサステイナブル成長率の推計、残余利益のインプライド成長率、FCFF・FCFE の算出は2次に回っています。1次では、上の地図の範囲を確実にしておけば足ります。
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。
問1
A社の今期の配当(支払済み)は1株40円です。配当は毎年4%で伸び、要求収益率は9%です。ゴードン・モデルによる理論株価に最も近いものはどれですか。
- 320円
- 444円
- 800円
- 832円
問2
B社の来期の1株利益は150円、ROE は15%、配当性向は40%で、どちらも一定です。要求収益率は12%です。PVGO(成長機会の現在価値)に最も近いものはどれですか。
- −250円
- 750円
- 1,500円
- 2,000円
問3
ROE・配当性向が一定で、要求収益率 r が成長率 g より大きい会社について、正しいものはどれですか。
- ROE が r を下回る会社が内部留保率を上げると、g が上がるので理論株価も上がる
- ROE が r と等しい会社では、PVGO はゼロで、来期 PER は 1 ÷ r になる
- 残余利益は、利益から「期末の自己資本 × r」を引いて求める
- PBR が1倍を下回るのは、ROE が g を下回るときである
答えと解説
問1 答え: 4(832円)。来期の配当は 40 × 1.04 = 41.6円。株価 = 41.6 ÷ (0.09 − 0.04) = 832円。3 の800円は今期の配当40円をそのまま分子にした値、2 の444円は成長を無視して 40 ÷ 0.09 とした値、1 の320円は分母を r + g にした値です。
問2 答え: 2(750円)。g = 15% × 0.6 = 9%、D1 = 150 × 0.4 = 60円、株価 = 60 ÷ (0.12 − 0.09) = 2,000円。成長しない場合の価値は 150 ÷ 0.12 = 1,250円なので、PVGO = 2,000 − 1,250 = 750円。1 は配当性向0.4を g の計算に使った場合(g = 6%、株価1,000円)、3 は E1 ÷ r の代わりに D1 ÷ r(500円)を引いた場合、4 は株価そのものです。
問3 答え: 2。ROE = r なら内部留保は価値を生まず、株価は E1 ÷ r と等しくなるので PVGO はゼロ、来期 PER = 株価 ÷ E1 = 1 ÷ r です。1 は誤りで、ROE < r の会社は内部留保を増やすほど株価が下がります。3 は期首の自己資本が正しい。4 は PBR = (ROE − g) ÷ (r − g) なので、PBR が1倍を下回るのは ROE が r を下回るときです。
まとめ
- 株式評価は「聞かれ方 → 式」の地図で覚える。つなぎ目は g = ROE × 内部留保率
- ゴードン・モデルは分子が来期の配当。今期の配当なら (1 + g) を掛ける
- 2段階成長は「前半を1年ずつ割引 → n年後の株価をゴードンで出す → 今に割り引く」。Hモデルは学習ポイントに名前が無い
- PVGO・残余利益・PBR は、どれも ROE と r の大小 で符号が決まる
- 残余利益モデルと配当割引モデルは、同じ前提なら同じ答えになる
2026年秋試験を受けた人の合否は11月中旬ごろに出ます。これから始める人にとっては、2026年度の学習ポイントが2027年の試験の範囲です。
次回の第5回は、ポートフォリオ理論です。2資産の分散と相関、最小分散ポートフォリオ、CML と SML を計算の手順で解きます。今回の割引率 r を CAPM で出す方法も、そこでつながります。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは毎年度見直されるので、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はすべてこの記事のために作ったもので、数値は検算済みです。