証券アナリスト1次の債券:利回り・デュレーション・コンベクシティを計算で解く
債券は、似た式が多い単元です。利回りだけで直接・最終・所有期間の3つ、デュレーションにもマコーレーと修正の2つがあります。どの値を聞かれているかを読み違えると、計算は合っていても答えが合いません。
体験記にも、債券でつまずいた声が残っています。
- 「債券の仕組みやデリバティブの理解に苦しみました。」(おにおん・有料記事への案内がある記事)
- 「所有権利回りを求める問題が解説を見ても分かりません。」(Yahoo!知恵袋の質問・学習中の人。原文ママ)
一方で、2次の勉強をしながら「債券価格と金利の関係を実際に自分で繰り返し計算することができて理解が深まった」と書いた合格者もいます(cashcowfarm)。
この記事は「証券アナリスト1次 頻出テーマ」連載の第3回です。3科目でよく出て、つまずきやすいテーマを1回に1つずつ、計算の手順まで解説しています。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次の3科目・計1,500問を作るときに体験記を読みました。債券では、解説を読んでも分からないという質問が残っていました。全問の解説に正解の理由と各選択肢の正誤を書いているのは、どの式を取り違えたのかを1問ずつ確かめられるようにするためです。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置
2026年度の学習ポイント(協会)で、1次の債券分析に並ぶ主な項目は次のとおりです。
- 「経過利息や債券価格(利含み)を理解し、計算できる。」
- 「マコーレー・デュレーション、修正デュレーションについて理解する。」
- 「コンベクシティの概念や算出方法を理解する。」
- 「デュレーションとコンベクシティによる金利変化と価格変化率の関係を理解する。」
- 「債券の投資期間、所有期間利回り、デュレーションの関係を理解する。」
債券分析で「計算できる」とあるのは経過利息の1項目だけですが、デュレーションもコンベクシティも、手を動かさないと理解まで届きません。以下の数値はすべて自作で、python で検算しています。
1. 価格の基本:キャッシュフローを割り引くだけ
債券の価格は、将来受け取るお金を利回りで割り引いて足したものです(年1回利払い・複利の式)。
- 割引債: 価格 = 100 ÷ (1 + r)^n
- 利付債: 価格 = C ÷ (1 + r) + C ÷ (1 + r)^2 + … + (C + 100) ÷ (1 + r)^n
例: 額面100円・残存3年の割引債を利回り2.5%で評価すると、100 ÷ (1.025)^3 ≒ 92.86円です。逆に、残存4年の割引債を94円で買うと、利回りは (100 ÷ 94)^(1/4) − 1 ≒ 1.56% になります。
スポットレートで価格を出す
年限ごとに違う割引率(スポットレート)が与えられたら、各年のキャッシュフローをその年のスポットで割り引きます。
例: スポットが1年0.5%・2年0.9%・3年1.3%で、残存3年・クーポン1.5%の債券なら、
1.5 ÷ 1.005 + 1.5 ÷ (1.009)^2 + 101.5 ÷ (1.013)^3 ≒ 100.61円
この価格の最終利回りは約1.29%で、スポットの単純平均(0.9%)より、満期のキャッシュフローが大きい3年のスポットに寄ります。スポットとフォワードの換算は前回の第2回で扱いました。
2. 3つの利回りを取り違えない
残存5年・クーポン3%・価格104円の債券で、3つの利回りを比べます。
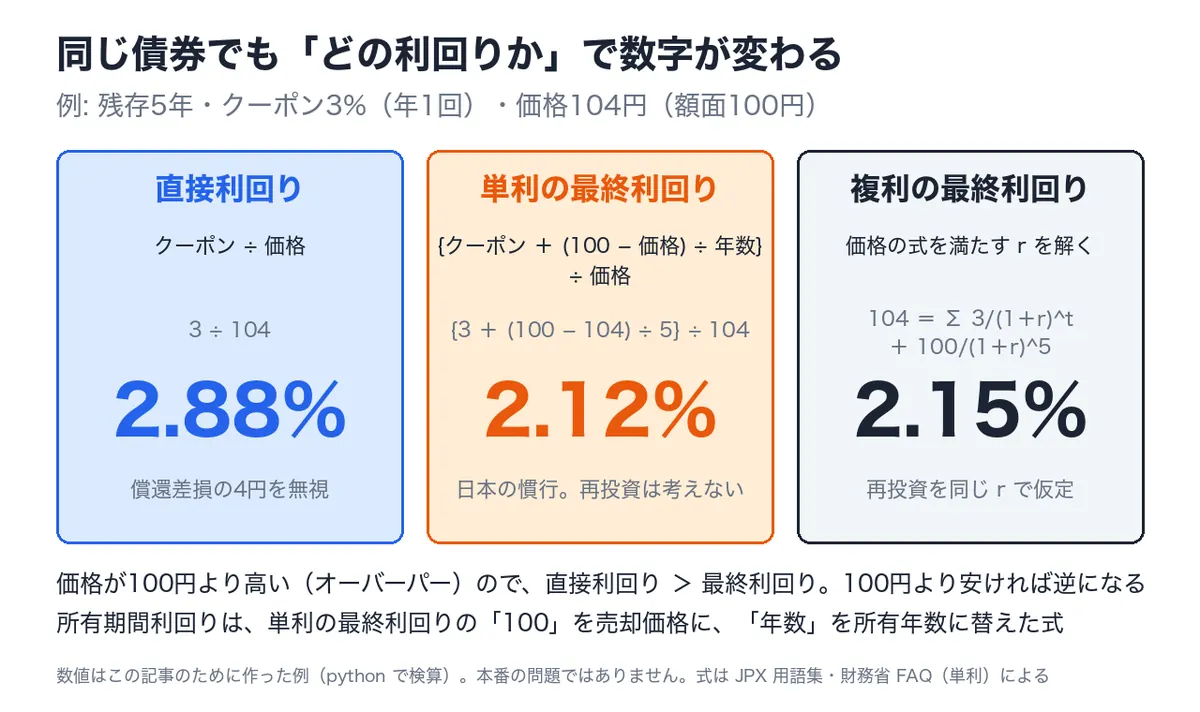
- 直接利回り = 3 ÷ 104 ≒ 2.88%。JPX の用語集では「表面利率(年利息)を買付価格で除して算出されます。」(JPX)
- 単利の最終利回り = {3 + (100 − 104) ÷ 5} ÷ 104 ≒ 2.12%(式は JPX 用語集「最終利回り」・財務省 FAQ)
- 複利の最終利回り = 価格の式で 104円になる r を解いて 約2.15%
関西大学の講義資料には「慣習上、日本の債券市場では、単利利回りを用いている。」とあります(太田浩司「企業財務論 Lecture Note 21」)。計算の前に、問題文の「単利」「複利」を確かめます。
所有期間利回り:「100」を売却価格に替える
所有期間利回り = {クーポン + (売却価格 − 購入価格) ÷ 所有年数} ÷ 購入価格
冒頭の質問者がつまずいたのは、売却価格が書かれず、売却時の利回りだけが与えられる形でした。この場合は、売却時点に残るキャッシュフローをその利回りで割り引いて売却価格を作ります。
例: 残存5年・クーポン2%の債券を100円で買い、2年後に利回り3.0%で売却した(売却時点の残存は3年。ここでは複利で割り引く)。
- 売却価格 = 2 ÷ 1.03 + 2 ÷ (1.03)^2 + 102 ÷ (1.03)^3 ≒ 97.171円
- 所有期間利回り = {2 + (97.171 − 100) ÷ 2} ÷ 100 ≒ 0.59%
値下がりしたぶん、クーポン2%より低くなりました。単利で出すよう指定があれば、そちらに従います。
3. 経過利息と利含み価格(「計算できる」の1項目)
利払日の途中で売買すると、買い手は前回の利払日から受渡日までの利息相当分を売り手に払います。これが経過利息で、日本証券業協会の資料では「100円×年利率×(経過日数÷365)」の形で示されています(日本証券業協会)。経過日数は 前回利払日の翌日から受渡日まで を数えます(同協会 用語「経過利子」)。
例: クーポン1.2%、前回利払日 2026年9月20日、受渡日 11月10日、裸値段(単価)99.80円。
- 経過日数 = 9月21日〜30日の10日 + 10月の31日 + 11月1日〜10日の10日 = 51日
- 経過利息 = 100 × 0.012 × 51 ÷ 365 ≒ 0.1677円(年2回払いでも年利率で計算)
- 利含み価格 = 99.80 + 0.1677 ≒ 99.9677円
実際に払うのは利含み価格です。日数の数え始めや365の分母を変えると答えがずれるので、手順を固定しておきます。
4. デュレーション:お金を受け取る時点の重心
マコーレー・デュレーションは、各時点で受け取るお金の現在価値を「重み」にして、受け取るまでの期間を平均したものです(一橋大学 ファイナンス用語集「デュレーション」)。単位は年です。
例: 残存3年・クーポン4%・利回り3%の債券(価格102.83円)。
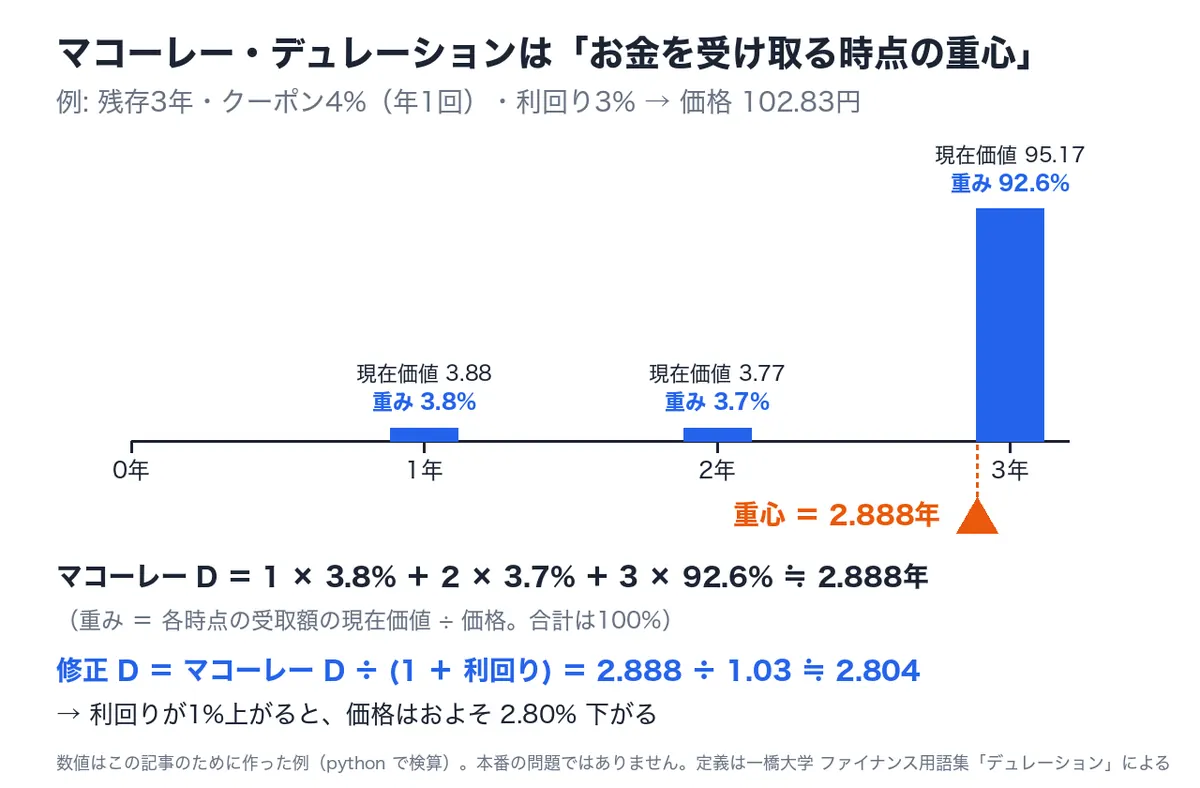
- 各年の受取額を割り引く: 4 ÷ 1.03 ≒ 3.88、4 ÷ (1.03)^2 ≒ 3.77、104 ÷ (1.03)^3 ≒ 95.17(合計102.83)
- 重みにする: 3.8%、3.7%、92.6%
- 期間を重みで平均する: 1 × 3.8% + 2 × 3.7% + 3 × 92.6% ≒ 2.888年
価格の動きやすさを表すのは修正デュレーションです。同じ用語集では「修正デュレーションは[デュレーション/(1+最終利回り)]で計算される。」と説明されています。
修正デュレーション = 2.888 ÷ 1.03 ≒ 2.804
価格変化率 ≒ −修正デュレーション × 利回りの変化 なので、利回りが1%上がると価格はおよそ2.80%下がります。
- 割引債のマコーレー・デュレーションは残存年数そのもの(残存10年・利回り2%なら修正は 10 ÷ 1.02 ≒ 9.80)
- クーポンや利回りが高いほど、デュレーションは短い
- 半年ごとの利払いなら 1 + r/2 で割り、期間の単位もそろえる
5. コンベクシティ:直線のずれを補正する
価格と利回りの関係は下に膨らんだ曲線で、デュレーションはその接線です。利回りが大きく動くほど直線はずれるので、それを2次の項で補うのがコンベクシティです。
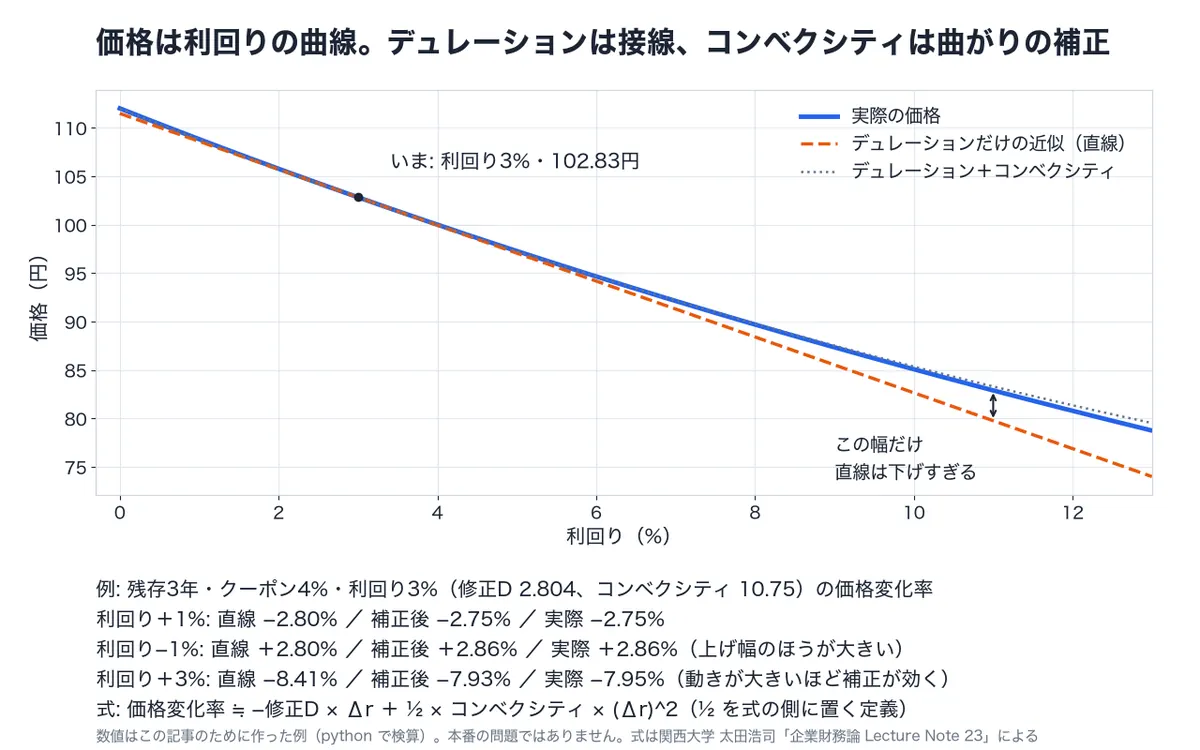
この記事では、関西大学の講義資料(太田浩司「企業財務論 Lecture Note 23」)の形を使います。
価格変化率 ≒ −修正デュレーション × Δr + ½ × コンベクシティ × (Δr)^2
先ほどの債券のコンベクシティはこの定義で約10.75です。利回りが1%上がると、
−2.804 × 0.01 + ½ × 10.75 × (0.01)^2 ≒ −2.80% + 0.05% = −2.75%
となり、実際の変化(−2.75%)とほぼ一致します。利回りが1%下がるときは +2.86% で、同じ幅でも 下がったときの値上がりのほうが大きい。これがコンベクシティが正であることの意味です。
注意したいのは ½ の置き場所です。½ を値の中に含めて定義する教材もあり、その場合は同じ債券のコンベクシティが約5.37、式は ½ の無い形になります。答えは同じなので、問題文の式の形に合わせて ½ を付けるかを決めます。
6. 投資期間とデュレーションの関係
金利が上がると価格は下がる一方、クーポンを高い金利で再投資できます。投資期間をデュレーションに合わせると、2つがほぼ打ち消し合います(一橋大学 ファイナンス用語集「イミュニゼーション」)。
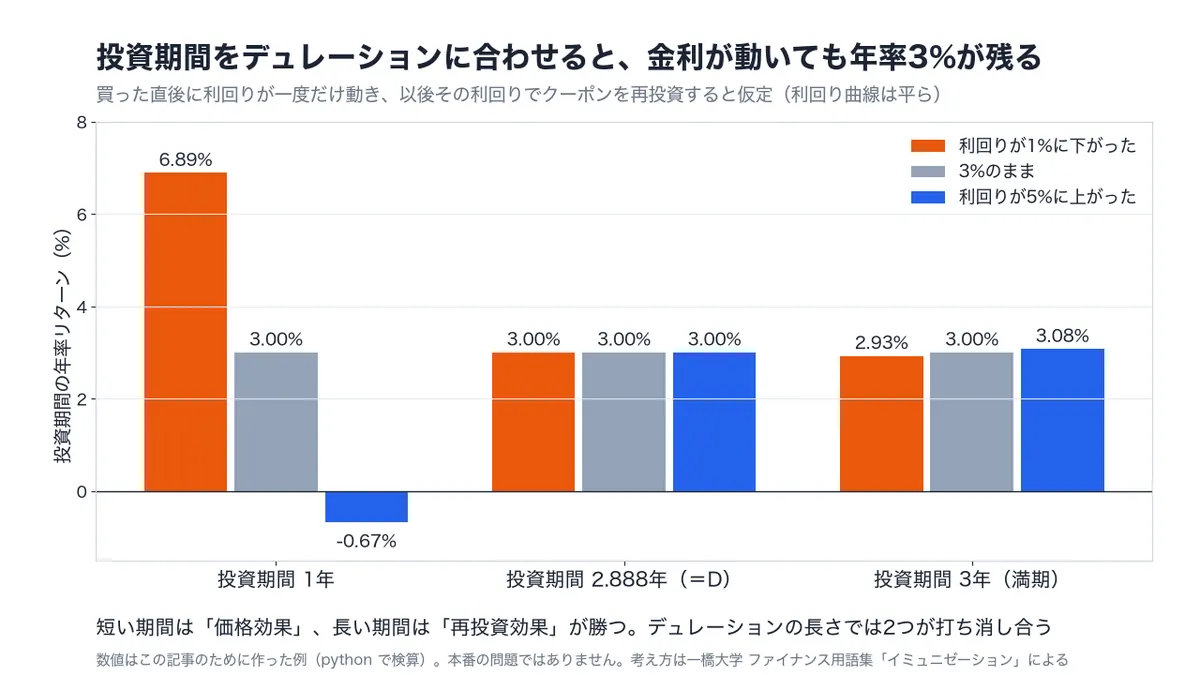
学習ポイントに「イミュニゼーション」という名前はありませんが、「債券の投資期間、所有期間利回り、デュレーションの関係を理解する。」の項目がこの考え方にあたります。
取り違えやすいペア
- 直接利回りと最終利回り: 直接は償還差損益を無視する。オーバーパーなら直接のほうが高い
- 裸値段と利含み価格: 支払うのは利含み。経過日数は前回利払日の翌日から数える
- マコーレーと修正: 価格の変化率には修正を使う。マコーレーは年数
- コンベクシティの ½: 定義に含むかどうかで値が2倍違う
キーレート・デュレーションや OAS などは、学習ポイントでは2次レベルです。私たちのアプリでも、間違えた問題だけに絞って解き直せるので、取り違えた型だけを集中して回せます。
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。答えと解説は3問のあとにまとめています。
問1
クーポン2.0%(年利率)の債券を、裸値段101.20円で買った。前回利払日は2026年6月20日、受渡日は8月31日。額面100円あたりの利含み価格に最も近いものはどれか(経過利息は 100円×年利率×経過日数÷365 で計算する)。
- 101.3973円
- 101.5945円
- 101.6000円
- 100.8055円
問2
残存4年・クーポン1.0%(年1回)・価格96円の債券の、単利の最終利回りに最も近いものはどれか。
- 1.04%
- 2.00%
- 2.08%
- 5.21%
問3
ある債券のマコーレー・デュレーションは6.18年、最終利回りは3%(年1回複利)、コンベクシティは45(価格変化率 ≒ −修正デュレーション × Δr + ½ × コンベクシティ × (Δr)^2 の定義)である。利回りが0.5%上がったときの価格変化率の近似値に最も近いものはどれか。
- −3.06%
- −3.03%
- −2.94%
- −2.89%
答えと解説
問1の答えは 2(101.5945円)。経過日数は6月21日〜30日の10日+7月31日+8月31日=72日。経過利息は 100 × 0.02 × 72 ÷ 365 ≒ 0.3945円で、101.20 + 0.3945 = 101.5945円。1は年利率を半分にした場合、3は利払日当日から数えて73日にした場合(または360で割った場合)、4は経過利息を引いた場合です。
問2の答えは 3(2.08%)。{1.0 + (100 − 96) ÷ 4} ÷ 96 = 2 ÷ 96 ≒ 2.08%。1は直接利回り(1 ÷ 96)、2は価格ではなく100で割った場合、4は償還差益の4円を年数で割り忘れた場合です。
問3の答えは 3(−2.94%)。修正デュレーション = 6.18 ÷ 1.03 = 6.0。−6.0 × 0.005 + ½ × 45 × (0.005)^2 = −3.0% + 0.056% ≒ −2.94%。1はコンベクシティの項の符号を逆にした場合、2はマコーレー・デュレーションをそのまま使った場合、4は ½ を付け忘れた場合です。
まとめ
- 利回りは直接・単利の最終・複利の最終・所有期間のどれかを確かめる。売却価格は売却時の利回りで割り引いて作る
- 経過利息は 100 × 年利率 × 経過日数 ÷ 365。日数は前回利払日の翌日から受渡日まで
- マコーレーは受け取る時点の重心(年)、修正はそれを (1 + r) で割った価格の感応度
- コンベクシティは直線のずれの補正。½ の置き場所は問題文の式に合わせる
次回の第4回は、科目Ⅰの株式評価です。配当割引モデル・PVGO・残余利益モデルと PBR の関係を、聞かれ方ごとの式の選び方で整理します。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度・学習ポイントは変わることがあるので、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。