証券アナリスト1次のお金の時間価値:実効利子率・スポットレートとフォワードレート・時間加重収益率
お金の時間価値は、体験記で名指しされることの少ない単元です。受験した人30人分の体験記を読んでも、この単元の名前を挙げて「難しかった」と書いた人はいませんでした。
それでも、つまずきが無いわけではありません。2024年春に3科目に合格したゆみさんは、動画で学び直した単元として時間加重収益率を挙げ、「時間加重収益率、デュレーションのあたりの説明わかりやすかったです」と書いています。X で受験者・学習者の声を集めると、単元を挙げてつまずきを書いた13人のうち1人が、スポットレートの計算で混乱したことを書いていました。同じ人は、累乗根を出す関数電卓の操作も見直したいと書いています。体験記では科目Ⅰの計算が分からないとまとめて書く人が多く、その計算の土台にあるのがこの単元です。
この記事は「証券アナリスト1次 頻出テーマ」連載の第2回です。3科目でよく出て、受験者がつまずきやすいテーマを1回に1つずつ、計算の手順まで解説しています。
書いているのは、資格の問題集アプリ「ナレッジバンドル」を作っているチームです。証券アナリスト1次の3科目・計1,500問を収録しています。この連載のために協会の学習ポイントを読み直すと、この単元は6項目のうち5項目が「計算できる」「換算できる」で終わっていました。似た名前の利回りや収益率が多く、式を1つ取り違えると、近い数字の選択肢を選んでしまう単元です。私たちが全問の解説に正解の理由と各選択肢の正誤を付けているのは、誤りの数字がどの取り違えから出たのかまで確かめられるようにするためです。
▶ アプリ「ナレッジバンドル」はこちら
第2回の今回は、複利と実効利子率から、スポットレートとフォワードレートの換算、金額加重と時間加重までを、例題を解きながら整理します。
学習ポイントでの位置
お金の時間価値は、科目Ⅲの「数量分析と確率・統計」の最初にある単元です。2026年度の学習ポイントには、1次として次の6項目が並びます(日本証券アナリスト協会 学習ポイント)。
- 「複利計算について理解し、実効利子率の計算ができる。」
- 「代表的な金融商品の現在価値をキャッシュフローから計算できる。」
- 「正味現在価値(NPV)や内部収益率(IRR)の計算手法と内部収益率法の限界について理解する。」
- 「ポートフォリオの金額加重収益率と時間加重収益率の計算ができる。」
- 「国債などの代表的な金融商品の所有期間利回り、実効利回り、市場レートの計算ができる。」
- 「パーイールド、スポットレート、フォワードレートの利回り曲線と割引債価格(ディスカウントファクター)の期間構造を理解し、利回りなどの値を相互に換算できる。」
この単元には、2次に回っている項目がありません。協会のスタディ・ガイドも、数量分析の分野は「「使える」、「計算できる」ことを重視しています」と書いています(スタディ・ガイド)。2026年度の学習ポイントは、2027年春・秋の1次試験の範囲にあたります。
以下、累乗は「(1.02)^2」の形で書きます。
型1:実効利子率は、回数で割って回数だけ掛ける
表示年利 r を年 m 回に分けて複利で回すと、1年後の実際の増え方(実効利子率)は次のとおりです。
- 実効利子率 = (1 + r ÷ m)^m − 1
- 連続複利なら 実効利子率 = e^r − 1
例題1:表示年利4%の実効利子率
- 年1回なら 4.0000%
- 年2回なら 1回あたり2%なので (1.02)^2 − 1 = 4.0400%
- 年4回なら (1.01)^4 − 1 = 4.0604%、毎月なら 4.0742%
- 連続複利なら e^0.04 − 1 = 4.0811%
回数が増えるほど実効利子率は上がりますが、上限は連続複利の 4.0811% です。年2回複利を 2% × 2 = 4% としがちですが、半年後に付いた利息にも次の半年で利息が付くので、4% より高くなります。
型2:現在価値と年金は、1年ずつ割り引いて足す
将来の金額 FV の現在価値は、FV ÷ (1 + r)^n です。毎年同じ額 C を n 年受け取る年金と、永久に受け取る永久年金には、まとめた式があります。
- 年金現価(期末払い)= C × {1 − (1 + r)^(−n)} ÷ r
- 永久年金の現在価値 = C ÷ r
例題2:毎年末100万円を10年、割引率3%
- 年金現価 = 100 × {1 − (1.03)^(−10)} ÷ 0.03 = 853.02万円
- 永久年金なら 100 ÷ 0.03 = 3,333.33万円
- 年金現価は、今から始まる永久年金から10年後に始まる永久年金を引いたものと同じ。3,333.33 − 3,333.33 ÷ (1.03)^10 = 853.02万円
1回目が今すぐ(期首払い)なら、全体が1年早まるので 853.02 × 1.03 = 878.61万円です。
NPV と IRR は第9回で
NPV は、将来のキャッシュフローの現在価値の合計から投資額を引いたもの、IRR は NPV をゼロにする割引率です。たとえば −1,000、1〜3年後に +300、+400、+500 の投資は、割引率8%で NPV = +17.63、IRR = 8.896% です。
1次で求められているのは、計算手法と IRR 法の限界の理解です。限界は主に3つあります(財務総合政策研究所 ディスカッション・ペーパー)。
- 規模: −100 → +130(IRR 30%)と −1,000 → +1,150(IRR 15%)。資本コスト10%の NPV は前者 +18.18、後者 +45.45 で、順位が逆になる
- 時期: 回収の早い案と遅い案では、割引率によって順位が入れ替わる
- 複数解: −100 → +230 → −132 は、NPV がゼロになる率が10%と20%の2つある
判断が割れる例は、コーポレート・ファイナンスを扱う第9回でくわしく解きます。
型3:パー → DF → スポット → フォワードの順に換算する
この単元でいちばん手順が長いのが、利回りの換算です。先に4つの言葉をそろえます。
- スポットレート: 今から t 年後までの割引債の利回り。日本銀行の資料は「将来のキャッシュフローを現在価値に割り引くときに用いるレートのことを「スポットレート」という。」と説明しています(日本銀行 スポットレートとその応用)
- ディスカウントファクター(DF): t 年後の1円の現在価値。DF = 1 ÷ (1 + スポットレート)^t
- フォワードレート: 「将来のある時点から先のある時点までの一定期間の利回りのことをいう。」(一橋大学 ファイナンス用語集)
- パーイールド: 価格が額面と同じ利付債の利回りで、そのクーポン率と等しくなる
ここでは年1回利払い・年1回複利で計算します。
例題3:パーイールド 1年1.0%・2年1.5%・3年2.0%
- 1年: 1年後に 101 受け取って価格 100 なので、DF1 = 1 ÷ 1.01 = 0.990099。スポット s1 = 1.0000%
- 2年: クーポン1.5の2年債の価格が100なので、1.5 × DF1 + 101.5 × DF2 = 100。DF2 = (1 − 0.015 × DF1) ÷ 1.015 = 0.970590。s2 = 1 ÷ √DF2 − 1 = 1.5038%
- 3年: 同じく DF3 = {1 − 0.02 × (DF1 + DF2)} ÷ 1.02 = 0.941947。s3 = 2.0135%
- フォワード: 1年後から1年間は DF1 ÷ DF2 − 1 = 2.0101%、2年後から1年間は DF2 ÷ DF3 − 1 = 3.0408%
短い年限から1本ずつ DF を決めていくこのやり方を、ブートストラップ法と呼びます。
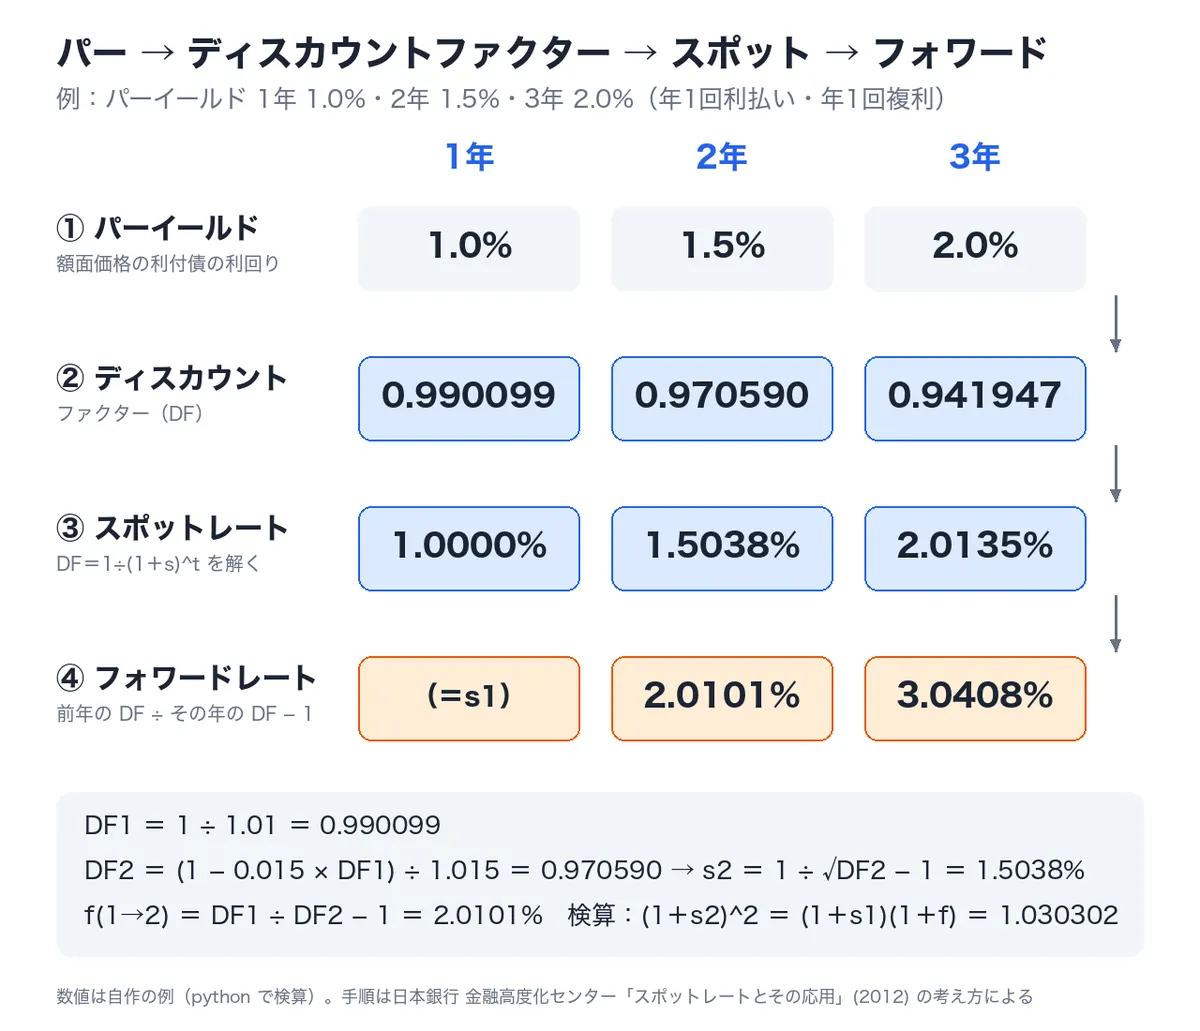
検算は (1 + s2)^2 = (1 + s1) × (1 + フォワード) で、どちらも 1.030302 になります。2年間 s2 で運用しても、1年目は s1・2年目はフォワードで運用しても同じ結果になる、というのがフォワードの意味です。
右上がりのカーブでは、同じ年限で パー < スポット < フォワード の順に並びます。DF を債券価格に使う計算は、次回の債券で扱います。
型4:所有期間利回りと実効利回りは、単利か再投資込みかで分ける
クーポン2%の債券を98円で買い、3年後に99.5円で売る例で比べます。
- 単利の所有期間利回り = {2 + (99.5 − 98) ÷ 3} ÷ 98 = 2.5510%
- 実効利回り: 受け取ったクーポンをある率で再投資したと仮定し、3年後の総額から複利で逆算します。総額 = 2 × (1 + ρ)^2 + 2 × (1 + ρ) + 2 + 99.5、利回り = (総額 ÷ 98)^(1/3) − 1
再投資率 ρ が0%なら 2.4886%、1%なら 2.5081%、3%なら 2.5474% です。実効利回りは、再投資率の仮定で変わります。学習ポイントは「所有期間利回り、実効利回り」と書くだけで、単利と複利のどちらで問うかまでは書いていません。問題文の「単利」「再投資」の語を見て、どちらの式かを決めます。
型5:金額加重と時間加重は「誰の成績か」で使い分ける
- 金額加重収益率: 期初の元本と期中のお金の出し入れを、すべて同じ率で運用したとして期末の額になる率。IRR と同じ計算です
- 時間加重収益率: お金の出し入れの直前で期間を区切り、各期間の収益率を掛け合わせる。(1 + r1) × (1 + r2) − 1
例題4:1年目+20%、2年目−10%、1年後に100を追加
- 期初100 → 1年目で120 → 100を追加して220 → 2年目で198
- 時間加重(年率)= √(1.20 × 0.90) − 1 = 3.92%
- 金額加重は 100 × (1 + r)^2 + 100 × (1 + r) = 198 を解いて r = −0.67%
同じ運用で、1年後に50を引き出した場合は、金額加重が +8.22% になります。時間加重はどちらも 3.92% のままです。
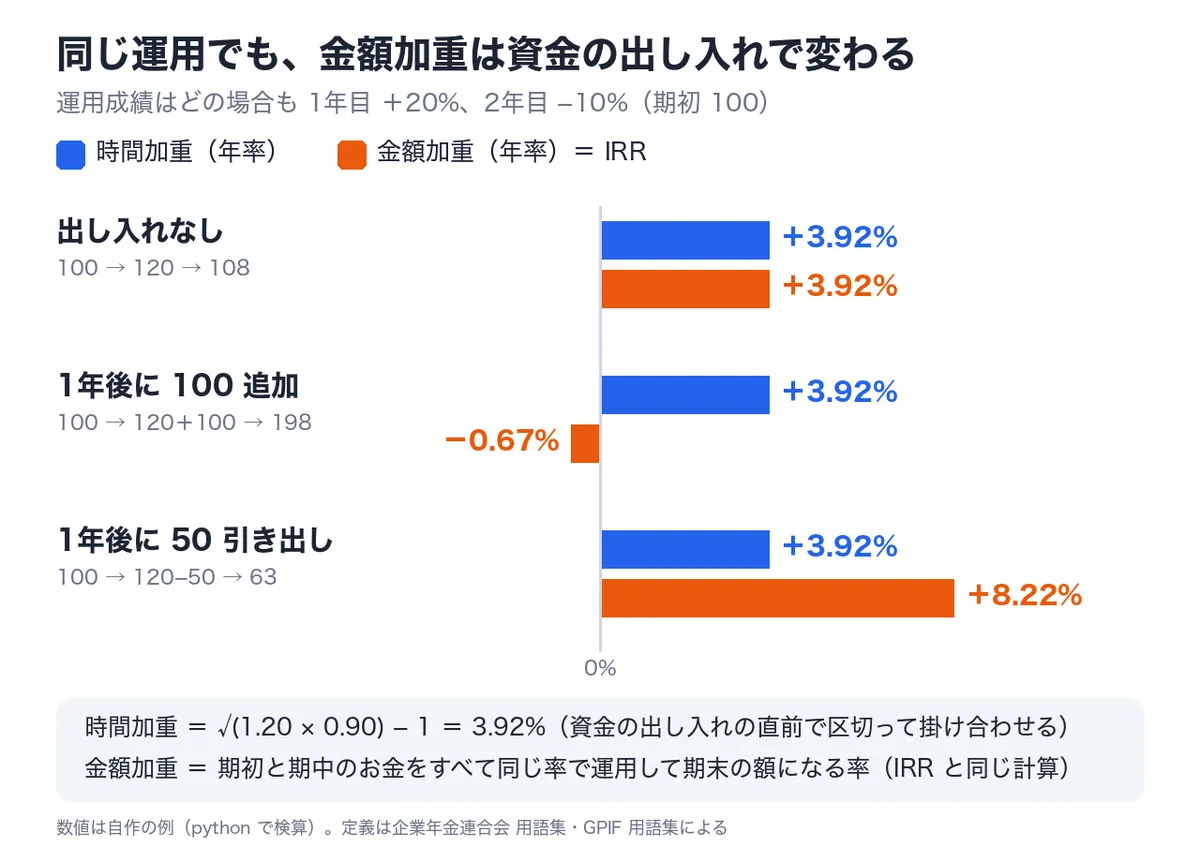
運用の腕は同じなのに、金額加重は、お金を入れたのが下落の直前だったか、抜いたのが下落の直前だったかで大きく動きます。年金積立金管理運用独立行政法人(GPIF)は、時間加重収益率を「運用機関が自ら決めることができない運用元本の流出入の影響を排除して求めた収益率です。」と説明し、「2020年度より、運用資産全体の収益率計算に「時間加重収益率」を採用しました。」としています(GPIF 用語集)。運用者の評価には時間加重、資金の出し入れまで含めた投資家自身の成績には金額加重、と覚えます。
取り違えやすいペア
- スポットとフォワード: スポットは「今から」、フォワードは「将来のある時点から」の利回り。フォワードは将来の金利の予想そのものではなく、日本銀行の資料も「現時点における市場の期待が、将来、市場で実現するとは限らない」と注意しています
- パーとスポット: パーは利付債、スポットは割引債の利回り。右上がりのカーブでは、長い年限ほどスポットがパーより高い
- DF の掛け方: t 年目のキャッシュフローには t 年のスポットの DF を掛ける。最終利回り1本で全部割るのとは別の計算
- 期末払いと期首払い: 年金の1回目が今すぐなら、期末払いの年金現価に (1 + r) を掛ける
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
表示年利6%、年4回複利の実効利子率に最も近いものはどれか。
- 6.00%
- 6.09%
- 6.14%
- 6.18%
問2
1年のスポットレートが2%、2年のスポットレートが3%(年1回複利)のとき、1年後から1年間のフォワードレートに最も近いものはどれか。
- 2.50%
- 3.00%
- 4.01%
- 6.09%
問3
期初に100を投資し、1年目は+10%で110になった。1年後に100を追加して210とし、2年目は+20%で期末に252になった。運用者の評価に使う年率の収益率に最も近いものはどれか。
- 14.89%
- 15.00%
- 16.43%
- 26.00%
答えと解説
- 問1: 3(6.14%)。1回あたり 6 ÷ 4 = 1.5% なので、(1.015)^4 − 1 = 6.1364%。1 は表示年利のまま、2 は年2回複利の (1.03)^2 − 1、4 は連続複利の e^0.06 − 1 = 6.1837% です
- 問2: 3(4.01%)。(1.03)^2 = 1.02 × (1 + f) より、f = 1.0609 ÷ 1.02 − 1 = 4.0098%。1 は2つのスポットの平均、2 は2年のスポットのまま、4 は2年分の累積 (1.03)^2 − 1 を答えた誤りです
- 問3: 1(14.89%)。運用者の評価は時間加重で、√(1.10 × 1.20) − 1 = 14.89%。3 の16.43% は 100 × (1 + r)^2 + 100 × (1 + r) = 252 を解いた金額加重で、収益率の高い2年目に資金が多かったぶん高く出ます。2 は10%と20%の単純平均、4 は利益52を投入額200で割った値です
まとめ
- 実効利子率は (1 + r ÷ m)^m − 1。上限は e^r − 1
- 年金現価は C × {1 − (1 + r)^(−n)} ÷ r、永久年金は C ÷ r
- NPV と IRR は規模・時期・複数解で判断が割れうる(第9回)
- 換算は パー → DF → スポット → フォワード の順
- 所有期間利回りは、単利か再投資込みの実効利回りかを問題文で見分ける
- 運用者の評価は時間加重。金額加重は資金の出し入れで動く
これから始める人は、2026年度講座(申込は2027年1月31日まで)の学習ポイントが2027年の試験の範囲です。
連載の第3回は「債券」です。今回の DF とスポットレートを使って、利回り・デュレーション・コンベクシティを計算の手順で解きます。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは変わることがあるので、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。