証券アナリスト1次のオプション:損益図・プット・コール・パリティ・2期間二項モデル
証券アナリスト1次の体験記を読むと、デリバティブは「後回し」にされやすい分野です。2025年秋の本番を振り返って「苦手なデリバティブは後回し。」と書いた人がいて(揚塩ころも)、「デリバティブは最後に回す」という見出しを立てた人もいます(takkun)。オプションの中で名前が挙がったのは二項モデルで、2025年秋に受けた人は「デリバティブ分析の二項モデルのみ、できなかったですが」と振り返っています(旅する佃煮)。
この記事は「証券アナリスト1次 頻出テーマ」連載の第7回です。よく出て、つまずきやすいテーマを1回に1つ、計算の手順まで解説しています。今回はオプションを取り上げ、なかでも 2期間二項モデル を主役にします。
私たちは資格の問題集アプリ「ナレッジバンドル」を作っていて、証券アナリスト1次の問題を作るときにも、受験者がどこで手を止めるのかを体験記で確かめました。二項モデルは、式を覚えていても「どの順番で何を計算するか」で迷う単元です。全問に「正解の理由」と「各選択肢の正誤」の解説を付けているのは、途中の手順まで確かめられるようにするためです。
▶ アプリ「ナレッジバンドル」はこちら
学習ポイントでの位置
協会の2026年度の学習ポイント(2027年の試験の範囲)では、満期の損益、本源的価値と時間価値、プット・コール・パリティに加えて、次の項目が1次の欄にあります(協会 2026年度 主要学習事項と学習ポイント)。
- 「オプション価格による裁定取引と裁定利益の算出方法を理解する。」
- 「2期間二項モデルによるリスク中立確率やオプション価格決定の仕組みを理解する。」
- 「アメリカン・オプションとヨーロピアン・オプションの価格相違について理解する。」
カバード・コールからバタフライまでの戦略の損益特性も1次です。一方、ブラック=ショールズ・モデル(概要も)とグリークス(デルタ・ガンマなど)、多期間の二項モデルは2次の欄にあります。1次では「満期が長いほど、価格の振れ幅が大きいほど時間価値が大きい」という理解までにとどめ、BS の式は覚えなくてかまいません。
満期の損益は4つの形
行使価格500円、コールのプレミアム30円、プットのプレミアム20円で、満期の損益を描くと次の4つになります。
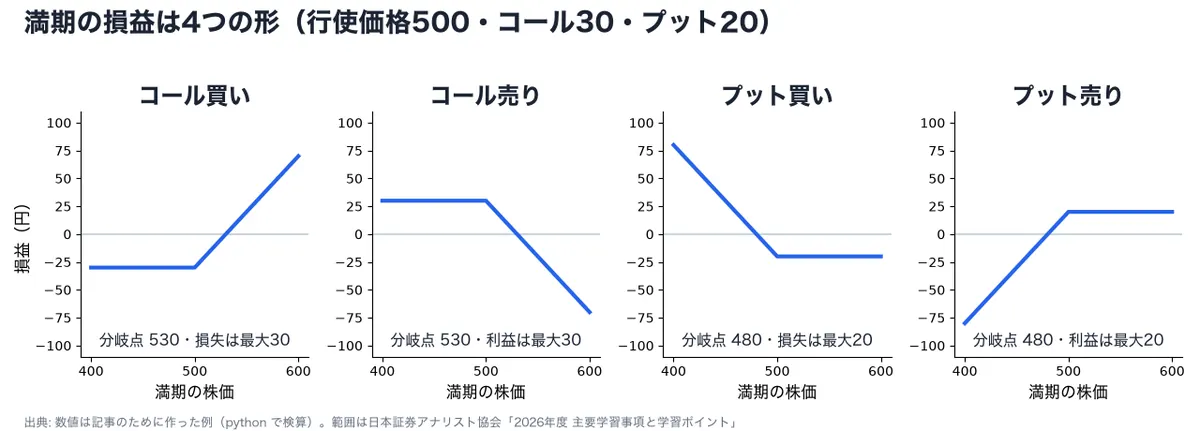
- コール買い: max(満期の株価 − 500, 0) − 30。分岐点は 500 + 30 = 530
- プット買い: max(500 − 満期の株価, 0) − 20。分岐点は 500 − 20 = 480
- 売りは買いの上下を逆にした形。コール売りの損失には上限がありません
本源的価値と時間価値
本源的価値は「今すぐ行使したらいくらになるか」で、マイナスにはしません。時間価値はプレミアムから本源的価値を引いた残りです。株価520円のとき、行使価格500円のコールが45円なら、本源的価値は20円、時間価値は25円です。行使価格500円のプットが12円なら、本源的価値は0円で、12円がまるごと時間価値になります。アウト・オブ・ザ・マネーのオプションは、価格のすべてが時間価値です。
大阪取引所は同じものを「本質的価値」「時間的価値」と呼んでいます(大阪取引所 北浜投資塾)。
プット・コール・パリティと裁定利益
配当のないヨーロピアン・オプションで、行使価格と満期が同じなら、次の式が成り立ちます。
コール + 行使価格の現在価値 = プット + 株価
左辺(コールと預金)も右辺(プットと株)も、満期には「満期の株価と行使価格の大きい方」になるからです。「コール+預金=プット+株」 と覚えておくと符号を間違えません。
例題1:プットの理論価格と裁定利益
株価520円、行使価格500円、1年の金利3%、満期1年のコールが60円のとき、プットの理論価格はいくらか。市場でプットが30円なら、どんな裁定ができるか。
- 行使価格の現在価値: 500 ÷ 1.03 ≒ 485.44
- プット = コール − 株価 + 行使価格の現在価値 = 60 − 520 + 485.44 ≒ 25.44円
- 市場のプット30円は割高。割高な方を売り、割安な方を買います。プットを売り(+30)、同じ中身の「合成プット」を買う(コール買い −60、株の空売り +520、485.44円を預金 −485.44)
- 今の手元の現金は 30 − 60 + 520 − 485.44 ≒ 4.56円。満期には両方のポジションが打ち消し合うので、この4.56円が裁定利益です
2期間二項モデルは「満期から1期ずつ戻る」
ここからが本題です。株価が1期ごとに上がるか下がるかの2通りに動くとして、木(ツリー)を2期分描きます。手順は毎回同じ3ステップです。
- リスク中立確率を出す: q =(1 + 金利 − 下がる倍率)÷(上がる倍率 − 下がる倍率)
- 満期の3つの株価で、オプションの価値(ペイオフ)を出す
- 1期ずつ戻る: 各節点の価値 =(q × 上の値 +(1 − q)× 下の値)÷(1 + 金利)
例題2:ヨーロピアンのコールとプット
株価200円、1期ごとに1.2倍か0.9倍、1期の金利4%、行使価格210円、2期。
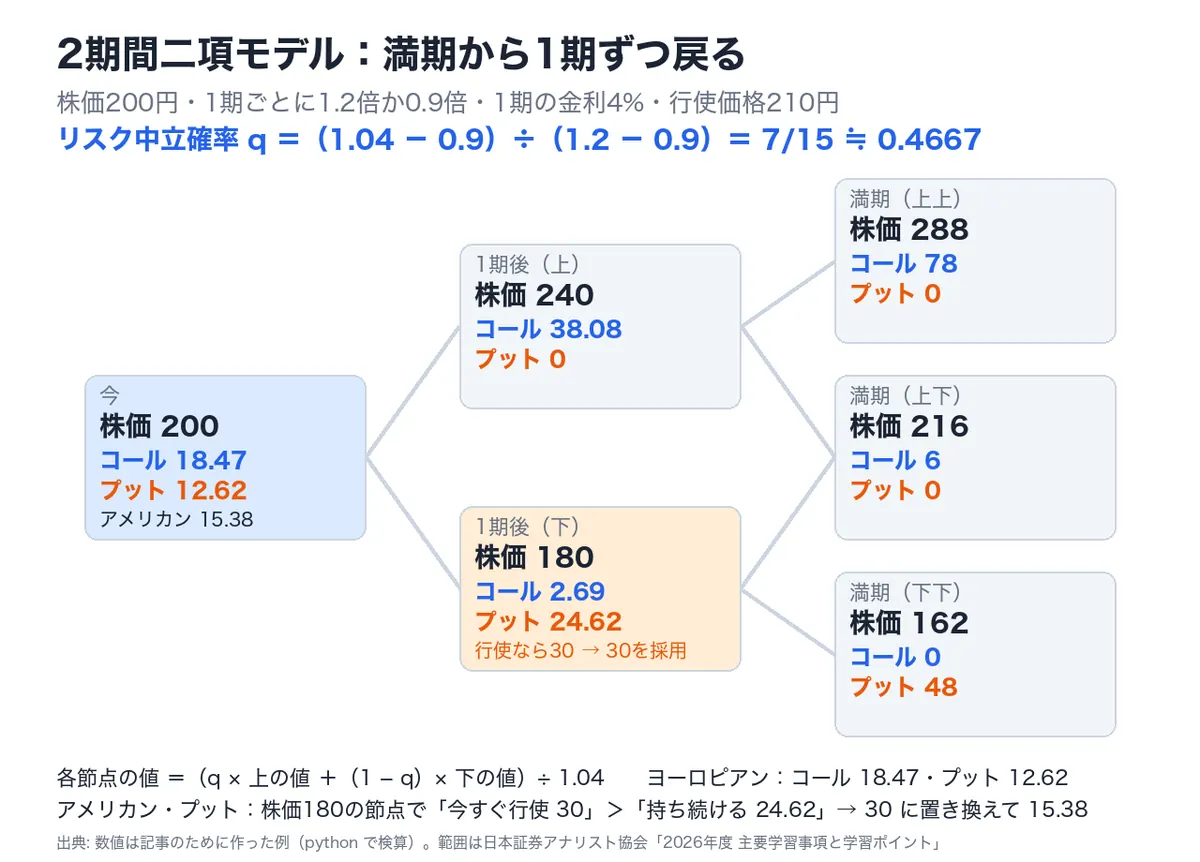
- q =(1.04 − 0.9)÷(1.2 − 0.9)= 0.14 ÷ 0.3 = 7/15 ≒ 0.4667
- 満期の株価は 200 × 1.2 × 1.2 = 288、200 × 1.2 × 0.9 = 216、200 × 0.9 × 0.9 = 162。コールのペイオフは 78・6・0、プットは 0・0・48
- コールを戻します。1期後の上の節点は(0.4667 × 78 + 0.5333 × 6)÷ 1.04 ≒ 38.08、下の節点は(0.4667 × 6 + 0.5333 × 0)÷ 1.04 ≒ 2.69。今の価値は(0.4667 × 38.08 + 0.5333 × 2.69)÷ 1.04 ≒ 18.47円
- プットも同じです。下の節点は 0.5333 × 48 ÷ 1.04 ≒ 24.62、上の節点は0。今の価値は 0.5333 × 24.62 ÷ 1.04 ≒ 12.62円
q は 7/15 のまま計算し、途中を丸めずに進めています。一気に計算するなら、満期の3つの値に q の2乗・2 × q ×(1 − q)・(1 − q)の2乗を掛けて足し、(1.04)^2 で割ります。コールなら(0.2178 × 78 + 0.4978 × 6)÷ 1.0816 ≒ 18.47 で、同じ値になります。
検算にはパリティが使えます。コール − プット = 18.47 − 12.62 ≒ 5.84、株価 − 行使価格の現在価値 = 200 − 210 ÷(1.04)^2 ≒ 5.84 で、一致します。2期分なので、割り引くのは(1.04)^2 です。
q は「実際に上がる確率」ではない
q は上がる倍率・下がる倍率・金利だけで決まり、株価が本当に上がる確率とは関係ありません。問題文に「上昇確率60%」などと書いてあっても、使うのは q です。
例題3:アメリカンだと値段は変わるか
アメリカン・オプションは、満期の前でも行使できます。そこで各節点で「今すぐ行使した価値」と「持ち続けた価値」を比べ、大きい方を取ります。
- アメリカン・プット: 株価180円の節点で今行使すると 210 − 180 = 30。持ち続けた価値24.62より大きいので、ここでは行使します。この節点の値を30に置き換えて戻すと、今の価値は 0.5333 × 30 ÷ 1.04 ≒ 15.38円。今すぐ行使した10円より大きいので、今は持ちます。ヨーロピアンの12.62円より2.76円高くなります
- アメリカン・コール: 上の節点は行使30 < 持つ38.08、下の節点は行使しても価値はなく、今も行使 −10 < 18.47。どこでも行使しないので、価値はヨーロピアンと同じ 18.47円 です
配当のない株のコールは、早く行使すると時間価値を捨てることになるので、満期まで持つのが有利です。プットは深くイン・ザ・マネーになると、早く行使代金を受け取って金利を稼ぐ方が得になることがあります。これが「価格相違」の中身です。多期間の木でアメリカンを評価するのは2次の論点なので、1次ではこの2期間の確かめ方を押さえておけば十分です。
学習ポイントには「2期間二項モデルによる金利オプションの評価手法を理解する。」もあります。株価の代わりに金利の木を使いますが、満期から1期ずつ戻る考え方は同じです。
戦略は「損益図の形」で覚える
戦略は、組み方と損益図の形を結びつけておくと速く解けます。株価500円、金利はほぼ0とした例です(コールは行使価格460円が55円、500円が30円、540円が12円。プットはパリティから15円・30円・52円)。
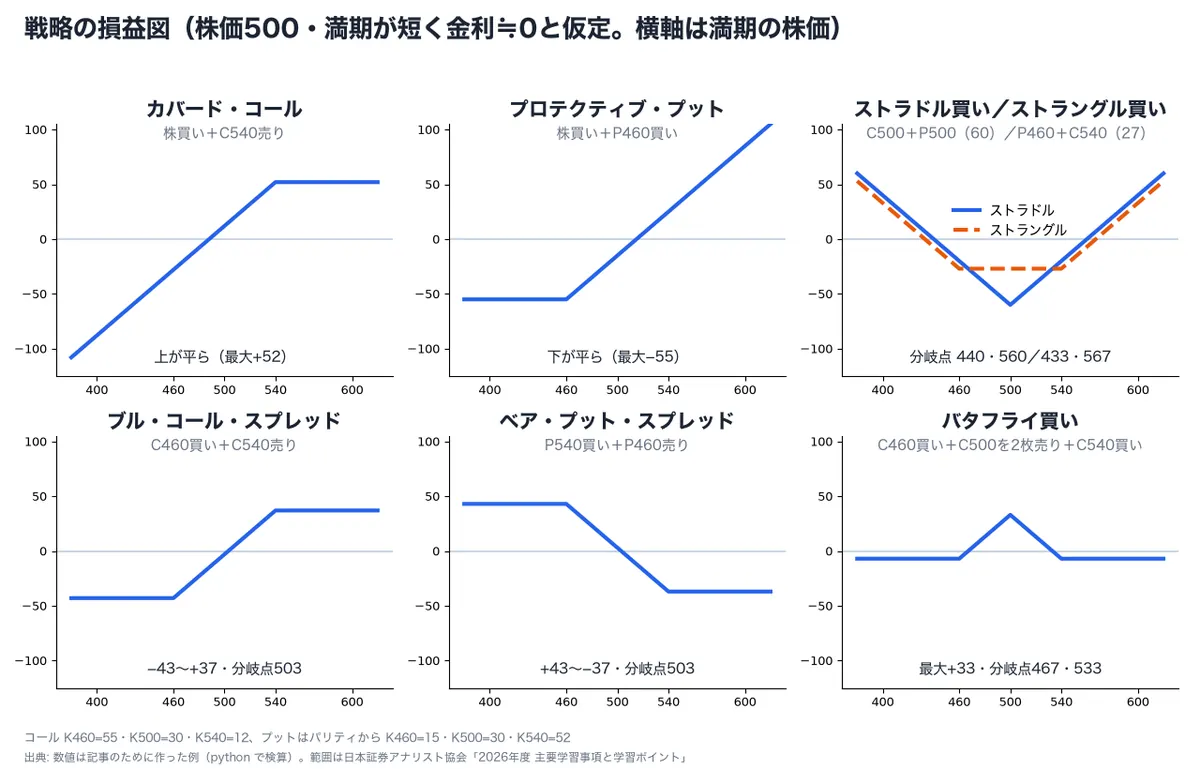
- カバード・コールは上が平ら(値上がり益をあきらめてプレミアムを受け取る)、プロテクティブ・プットは下が平ら(損失に下限を付ける保険)
- ストラドルは同じ行使価格、ストラングルは違う行使価格。ストラングルは安い(27円対60円)代わりに分岐点が遠い(433・567対440・560)
- ブル・スプレッドは低い行使価格を買って高い方を売る(コールでもプットでも組める)。行使価格の幅80円 = 最大利益 + 最大損失(37 + 43)
取り違えやすいペア
- パリティの符号: コール + 預金 = プット + 株。「コール − プット = 行使価格の現在価値 − 株価」と逆にしない
- q の分子: (1 + 金利 − 下がる倍率)。(上がる倍率 − 1 − 金利)を分子にすると、それは 1 − q
- 割引の回数: 2期間なら1期ずつ2回、一気に計算するなら(1 + 金利)^2 で1回。1期分しか割り引かない誤りに注意
- アメリカンのコールとプット: 配当なしのコールは早期行使しない(ヨーロピアンと同じ価格)。プットは早期行使がありうる
- 本源的価値: マイナスにしない。アウト・オブ・ザ・マネーは価格の全部が時間価値
確認問題
この記事のために作った問題で、本番の問題の再現ではありません。4択で、答えと解説は3問のあとにまとめています。
問1
株価100円、1期ごとに1.2倍か0.8倍に動き、1期の金利は2%とする。行使価格100円、2期のヨーロピアン・コールの価値に最も近いものはどれか。
- 8.56円
- 12.79円
- 13.05円
- 13.31円
問2
株価800円、行使価格840円、1年の金利5%、満期1年のヨーロピアン・コールが50円、同じ条件のプットが市場で58円とする(配当なし)。正しいものはどれか。
- プットは割安。プット買い・コール売り・株買い・800円の借入で、今8円の利益
- プットは割高。プット売り・コール買い・株の空売り・800円の預金で、今8円の利益
- プットは割安。プット買い・コール売り・株買い・840円の借入で、今32円の利益
- プットは理論価格どおりで、裁定の機会はない
問3
オプションの説明として、最も適切なものはどれか。
- 配当のない株のアメリカン・コールは、いつでも行使できるぶん、同じ条件のヨーロピアン・コールより必ず高い
- 二項モデルのリスク中立確率は、株価が実際に上昇する確率の推定値である
- ストラングルの買いは、ストラドルの買いより支払うプレミアムが少ないが、損益分岐点は今の株価から遠い
- アウト・オブ・ザ・マネーのオプションは、本源的価値がマイナスになる
答えと解説
- 問1: 2(12.79円)。q =(1.02 − 0.8)÷(1.2 − 0.8)= 0.55。満期の株価は144・96・64で、コールのペイオフは44・0・0。価値は 0.55の2乗 × 44 ÷(1.02)^2 = 13.31 ÷ 1.0404 ≒ 12.79。3 は1期分しか割り引かない誤り、4 は割り引き忘れ、1 は q と 1 − q を取り違えた値です
- 問2: 2。理論価格は プット = 50 − 800 + 840 ÷ 1.05 = 50 − 800 + 800 = 50円。市場の58円は割高なので、プットを売って合成プットを買います。今の現金は 58 − 50 + 800 − 800 = 8円。1 は売り買いが逆で8円の損、3 は行使価格を割り引かずに理論価格を90円とした誤りです
- 問3: 3。例の数値ではストラングル27円・分岐点433と567、ストラドル60円・分岐点440と560でした。1 は配当なしなら早期行使しないので価格は同じ、2 は実際の確率とは無関係、4 は本源的価値は0が下限です
まとめ
- 満期の損益は4つの形。分岐点はコールが「行使価格 + プレミアム」、プットが「行使価格 − プレミアム」
- パリティは コール + 預金 = プット + 株。ずれていたら、割高な方を売り割安な方を買って裁定利益を出す
- 2期間二項は q を出す → 満期のペイオフ → 1期ずつ戻る の3ステップ。q は実際の確率ではない
- アメリカン・プットは節点ごとに「今すぐ行使」と比べる。配当なしのアメリカン・コールはヨーロピアンと同じ価格
- 戦略は損益図の形で覚える。BS・グリークスは2次
二項モデルは、手順を一度通しておけば数字が変わっても同じ道筋で解けます。私たちのアプリでも、間違えた問題だけに絞って解き直せるので、木の戻し方が手に付くまで回せます。2026年秋の試験を受けた人は、11月中旬ごろに合否が出ます。
次回の第8回は科目Ⅱの財務会計です。連結ののれん・未実現利益・税効果・退職給付を、仕訳と計算の手順で整理します。
証券アナリスト1次の3科目・計1,500問をアプリで解くなら「ナレッジバンドル」
資格対策アプリ「ナレッジバンドル」には、証券アナリスト1次のオリジナル問題3科目・計1,500問がすべて入っています。スキマ時間に1問ずつ解いて、間違えた問題だけを繰り返せます。
- 全問に解説つき。解説の用語はタップで証券アナリスト1次専用の用語辞書が開き、関連用語もたどれる
- 解説を読んでも引っかかったら、その問題をそのままAIに質問。Google検索もワンタップ
- 忘却曲線で復習を自動出題。「間違えた問題だけ」「未回答だけ」「ランダム」など出題の絞り込みも自由
- 本番形式テストで、いまの合格率と弱点カテゴリをグラフで確認
- 広告なし。全教材は無料体験できます
証券アナリスト1次のほか、100以上の資格・検定(レビュー中含む)が1つのアプリで使い放題です。アプリ内の教材追加画面で「証券アナリスト1次」と検索してください。
※この記事は2026年10月15日時点の公開情報をもとにしています。試験制度や学習ポイントは変わることがあるので、受験前に必ず日本証券アナリスト協会の公式サイトで確認してください。体験記の引用は各記事の原文から行い、リンク先に出典を明記しています。計算例と確認問題はこの記事のために作ったもので、本番の問題の再現ではありません。